

AUTOR

Francis Gannon
Diretor e Co-Chefe de Investimentos,
Diretor Administrativo
Ações de pequena capitalização ressurgem no 4º trimestre de 2023
Depois de caírem no trimestre, as ações de pequena capitalização se recuperaram expressivamente da baixa de 2023 em outubro e alcançaram um ganho de dois dígitos no 4º trimestre de 2023, com o Russell 2000 Index avançando 14,0% em 2023. As ações de pequena capitalização mostraram força tanto em termos absolutos quanto relativos, já que o Russell 2000 superou os índices Russell 1000 de grande capitalização e Russell Top 50 de mega capitalização, que ganharam 12,0% e 10,9%, respectivamente, no trimestre.
Com o Fed focado principalmente em aumentar mais as taxas, uma demonstração sólida das ações domésticas não foi surpresa. O desempenho superior das pequenas empresas, contudo, foi indiscutivelmente mais inesperado - embora, do nosso ponto de vista, tenha demorado demais. O último trimestre do ano também viu o rendimento do Tesouro de 10 anos cair mais de 100 pontos base, de 4,98% em meados de outubro para 3,84% no final de dezembro.
Ações de pequena capitalização ainda têm muito chão antes de superar os pares de grande capitalização
Graças ao seu incrível quarto trimestre, o Russell 2000 não estava mais em um mercado de baixa no final de 2023, embora o índice de pequena capitalização tenha permanecido em baixa de -14,3% em relação ao seu último pico em 08/11/21. Além disso, embora o rally tenha sido bem-vindo, mesmo o excelente trimestre das ações de pequena capitalização não conseguiu elevar seus retornos do ano civil acima daqueles dos pares de grande capitalização. O Russell 2000 permaneceu bem atrás de seu irmão de grande capitalização em 2023 (16,9% contra 26,5%), bem como para os períodos de 3, 5 e 10 anos encerrados em 31/12/23.
Força trimestral das ações de pequena capitalização em um ano de baixo desempenho
Retornos do Russell 2000 e Russell 1000 para 4º trimestre de 2023 e todo o ano de 2023
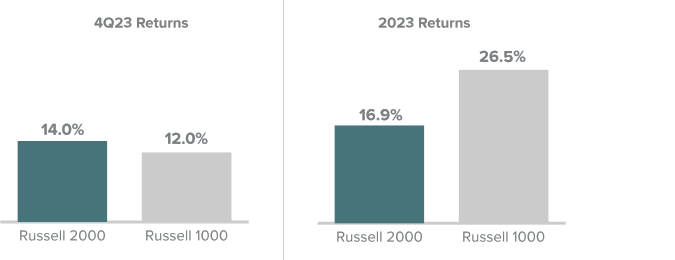
Fonte: Russell Investments. Performance passada não é indicação nem garantia de performance futura.
Apesar de sua recuperação trimestral notável (o Russell Microcap Index subiu 16,1% no 4º trimestre de 2023), as ações de micro capitalização tiveram resultados de longo prazo abaixo do esperado. O Russell Microcap subiu apenas 0,6% no período de 3 anos e só 5,8% no período de 10 anos encerrado em 31/12/23.
Ações de pequena capitalização fora dos EUA vencem tanto no 4º trimestre de 2023 quanto no acumulado de 2023
As ações de pequena capitalização fora dos EUA tiveram vantagens menores no 4º trimestre de 2023 e no acumulado de 2023. Para o quarto trimestre, o MSCI ACWI ex-US Small Cap Index subiu 10,1% - em comparação com 9,7% para o MSCI ACWI ex-US Large Cap Index. Para o ano civil, a vantagem foi ainda menor, com o índice de pequena capitalização fora dos EUA subindo 15,7%, enquanto seu par de grande capitalização subiu 15,5%.
Ações de valor de pequena capitalização superam as de crescimento
Embora ambos os índices de estilo de pequena capitalização tenham se saído bem no 4º trimestre de 2023, a vantagem foi diretamente a favor das ações de valor de pequena capitalização, com o Russell 2000 Value Index avançando 15,3% contra 12,7% para o Russell 2000 Growth Index. É comparativamente raro que ações de valor de pequena capitalização se saíam melhor que as de crescimento (growth) de pequena capitalização em um trimestre positivo, especialmente um com ganhos de dois dígitos. Isso em 41 dos 118 trimestres positivos ou 35% do tempo desde o início do Russell 2000 em 31/12/78.
O Russell 2000 Value também liderou a alta de pequena capitalização de 2023 em 31 de julho, alta de 4,0% - em comparação com -0,2% até o final de dezembro. Para 2023 como um todo, contudo, as ações de crescimento lideraram, ganhando 18,7% contra 14,6%. Vale a pena observar que os resultados de 2023 contribuíram para um padrão de desempenho relativo de serra. O Russell 2000 Value liderou os períodos de 3 anos (em que o Russell 2000 Growth perdeu -3,5%) e 5 anos, enquanto as ações de crescimento de pequena capitalização, além de sua vantagem de 1 ano, também superaram o período de 10 anos encerrado em 31/12/23.
A história do setor de ações de pequena capitalização
Houve contrastes interessantes na liderança do setor no Russell 2000 entre o rally do 4º trimestre de 2023 e o ano como um todo. Impulsionado pelos bancos, o setor financeiro foi o claro vencedor no 4º trimestre de 2023, com alta de 21,6%, enquanto energia foi o único setor com prejuízo no trimestre, com queda de -5,9%. Os outros melhores setores no 4º trimestre de 2023 foram os de consumo discricionário e imóveis. Ao todo, oito dos 11 setores do índice de pequena capitalização obtiveram ganhos de dois dígitos no 4º trimestre de 2023.
Para o ano civil, os setores de tecnologia da informação, consumo discricionário e industriais se saíram melhor. O setor de serviços público terminou 2023 no vermelho, enquanto os serviços de saúde e comunicação registraram os menores ganhos. Assim como no 4º trimestre de 2023, oito dos 11 setores tiveram ganhos de dois dígitos no ano civil. E enquanto as ações cíclicas e defensivas ficaram quase empatadas no 4º trimestre de 2023 (o que dá uma ideia de como os retornos de base ampla estavam no trimestre), as cíclicas tiveram uma vantagem decisiva para o ano civil.
Valuations de ações de pequena capitalização são altamente interessantes em comparação com os pares de grande capitalização
Acreditamos que vale a pena reiterar que, mesmo com um ótimo 4º trimestre de 2023 e um retorno positivo em 2023, o Russell 2000 terminou o ano bem abaixo de seu pico de 08/11/21 - enquanto as grandes capitalizações continuaram a estabelecer novas máximas no 4º trimestre de 2023. Na verdade, já se passaram 563 dias desde a baixa do ciclo atual do Russell 2000 - o terceiro período mais longo sem recuperar o pico anterior registrado.
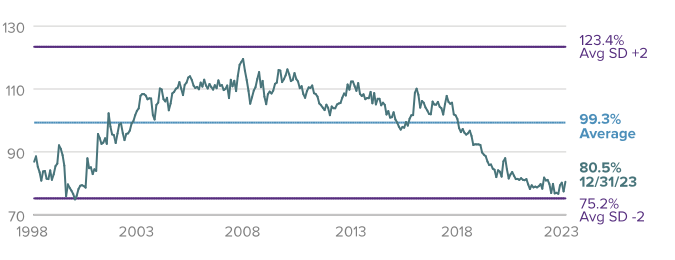
Na explosão da Bolha da Internet, aas ações de pequena capitalização precisaram de 456 dias após a mínima para alcançar sua máxima anterior, enquanto levou 704 dias para as ações de pequena capitalização alcançarem sua máxima anterior após a mínima na Crise Financeira de 2008-2009. Cada um desses períodos viu eventos dramáticos: a implosão das ações de alta tecnologia em 2000-2002 e uma catástrofe financeira global em 2008-2009. O período atual tem sido de ampla incerteza, e um ritmo recorde de aumento das taxas de juros ainda carece das ameaças existenciais que caracterizaram a Bolha da Internet e, mais ainda, a Crise Financeira. O último período também viu menos bifurcação entre retornos de ações de pequena e grande capitalização. No entanto, com base em nossa métrica preferida de valuation de índice de valor patrimonial para lucro antes de juros e impostos, ou VP/EBIT, o Russell 2000 terminou 2023 não muito distante de sua baixa de 25 anos em relação ao Russell 1000.
EV/EBIT LTM mediana do Russell 2000 x Russell 1000* (excluindo Empresas com EBIT negativo)
31/12/98-31/12/23
* Valor da empresa nos últimos doze meses / lucro antes de juros e impostos. Fonte: Russell Investments. Performance passada não é indicação nem garantia de performance futura.
Da mesma forma, as ações de valor de pequena capitalização continuaram vendidas a um valuation abaixo da média em relação àquelas de crescimento de pequena capitalização no final do ano, conforme medido pelo VP/EBIT. As ações de micro capitalização também permaneceram com valuation muito interessante em relação às de grande capitalização com base no VP/EBIT. Como especialistas em ações de pequena capitalização, vemos essas lacunas no valuation e no desempenho de longo prazo como reveladoras das consideráveis oportunidades de longo prazo que ainda existem nas classes de ativos de pequena e micro capitalização - especialmente quando comparadas aos pares de grande e mega capitalização.
O caminho para o desempenho de ações de pequena capitalização parece longa
Embora sempre cautelosos sobre tirar muitas conclusões em um período de desempenho de curto prazo, como um único trimestre, acreditamos que uma mudança de liderança paira sobre nós. Vemos mais do que apenas uma reversão de curto prazo nos resultados do 4º trimestre de 2023, em que os retornos foram maiores conforme mais baixa era a escala de capitalização. Suspeitamos que os retornos provavelmente se inclinarão mais amplamente nos próximos anos e que o reinado das Grandes Sete - o grupo de mega capitalização formado por Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia e Tesla - pode acabr.
No contexto de inflação moderada, taxas de juros normalizadas e uma economia dos EUA ainda em crescimento, acreditamos que o longo período de pequena capitalização no deserto do desempenho relativo chegou ao fim. Nosso raciocínio está embasado na noção de que, conforme a economia continua estabilizando, é provável que os valuations aumentem para as empresas que ficaram de fora do regime de desempenho de mega capitalização. É provável que essa medida beneficie mais as empresas de pequeno porte do que as grandes. E os ciclos de grande capitalização historicamente atingiram o pico em topos de mercado com ações de mega capitalização.
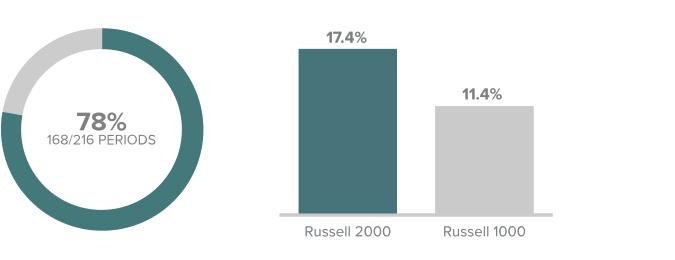
Além disso, nossa pesquisa mostra que, quando os retornos de grande capitalização se ampliam, as ações de pequena capitalização têm ótimo desempenho. Quando o Russell 1000 de mesma ponderação superou o Russell 1000 por capitalização, o Russell 2000 superou o índice de grande capitalização na maioria dos períodos de 1, 3 e 5 anos desde 1984.
Quando o Russell 1000 de mesma ponderação teve melhor desempenho, as ações de pequena capitalização lideraram na maioria dos períodos
Períodos de retorno contínuo mensal médio de 1 ano quando o Russell 1000 de mesma ponderação superou o Russell 1000 ponderado por capitalização, 31/12/84-31/12/23
Fonte: Russell Investments. Performance passada não é indicação nem garantia de performance futura.
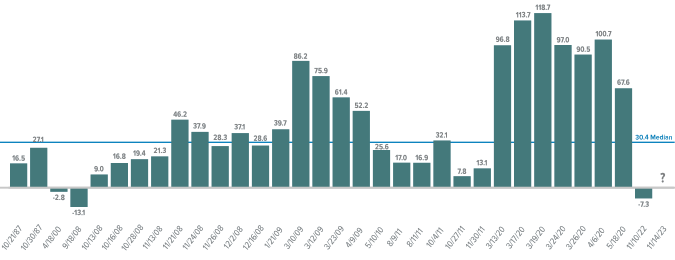
Finalmente, em 14/11/23, o Russell 2000 teve um ganho de um único dia de 5,5%. Além de ser um dia extraordinariamente positivo, nossa pesquisa descobriu que dias anteriores, quando o índice de pequena capitalização obteve ganhos de 5% ou mais, geralmente preparou o terreno para retornos positivos desproporcionais para o período subsequente de 1 ano, conforme o gráfico abaixo demonstra. Embora certamente não haja garantia de desempenho positivo nos próximos 12 meses, consideramos os dados animadores.
Ações de pequena capitalização geralmente tiveram fortes retornos subsequentes de 1 ano após ganhos de pelo menos 5% em um único dia
Retornos de 1 ano para o Russell 2000 após dias com ganhos de 5% ou mais até 31/12/23 (%)
Fonte: Russell Investments. Performance passada não é indicação nem garantia de performance futura.
Uma vantagem ativa?
Acreditamos que uma consequência importante da normalização das taxas de juros é que o acesso ao capital agora tem custos reais - o que deve beneficiar ações de pequena capitalização com capitalização conservadora e fiscalmente responsáveis e os gestores de ativos que as detêm. Os custos crescentes do endividamento significam que as vantagens devem ser acumuladas para empresas com baixa dívida, a capacidade de gerar fluxo de caixa livre e a capacidade provada de alocar capital de forma prudente e eficiente.
Como selecionadores de ações de pequena capitalização bottom-up, contudo, um fator igualmente significativo para nós é que a maioria das equipes de gerenciamento com as quais falamos permanece cautelosamente otimista no longo prazo. Sem que nenhuma recessão tenha se materializado após quase três anos após sua chegada iminente ser prevista, vemos a crescente probabilidade de um pouso suave para a resiliente economia americana - que começará a ver benefícios mais tangíveis do reshoring, da Lei CHIPS e de vários projetos de infraestrutura em 2024. E, embora estejamos muito satisfeitos que o desempenho tenha sido forte em todas as nossas estratégias domésticas, tanto em termos absolutos quanto relativos, para os períodos de 1, 3, 5 e 10 anos encerrados em 31/12/23, estamos mais otimistas sobre as perspectivas de longo prazo para pequenas empresas selecionadas do que estivemos em vários anos.
Definições
O Russell 1000 Index é um índice ponderado por capitalização não gerenciado de ações domésticas de grande capitalização. Ele mede o desempenho das 1.000 maiores empresas norte-americanas de capital aberto no Russell 3000.
O Russell 2000 Index é um índice de ações domésticas de pequena capitalização que mede o desempenho das 2.000 menores empresas de capital aberto dos EUA no Russell 3000 Index.
Os índices Russell 2000 Value e Groweth consistem nas respectivas ações de de valor e crescimento dentro do Russell 2000, conforme determinado pela Russell Investments.
O Russell Top 50 Mega Cap Index é um índice ponderado por capitalização de mercado das 50 maiores ações do universo geral Russell 3000 de ações dos EUA.
O Russell Microcap Index mede o desempenho do segmento de micro capitalização do mercado de ações americanas.
O MSCI ACWI ex USA Small-Cap Index é um índice ponderado por capitalização não gerenciado de ações globais de pequena capitalização, excluindo os Estados Unidos.
O MSCI ACWI ex USA Large-Cap Index é um índice ponderado por capitalização não gerenciado de ações globais de grande capitalização, excluindo os Estados Unidos.
O valor da firma (EV) refere-se ao valor total de uma empresa depois de levar em conta os detentores de dívida e patrimônio.
O múltiplo EV/EBIT é a razão entre o valor patrimonial (EV) e o lucro antes de juros e impostos (EBIT).
A Lei CHIPS e Ciência (Lei CHIPS) é uma lei federal americana promulgada pelo 117º Congresso dos Estados Unidos e sancionada pelo presidente dos EUA, Joe Biden, em 9 de agosto de 2022. A lei prevê cerca de US$ 280 bilhões em novos financiamentos para impulsionar a pesquisa e a fabricação domésticas de semicondutores nos Estados Unidos.
O Conselho do Federal Reserve (“Fed”) é responsável por formular políticas dos EUA projetadas para promover crescimento econômico, pleno emprego, preços estáveis e um padrão sustentável de pagamentos e negócios internacionais.
As ações das Grandes Sete são Amazon.com (AMZN), Apple (AAPL), Google Alphabet (GOOGL), Meta Platforms (META), Microsoft (MSFT), Nvidia (NVDA) e Tesla (TSLA).
QUAIS SÃO OS RISCOS?
Todos os investimentos envolvem riscos, incluindo possível perda do capital. O desempenho passado não é indicador nem garantia de resultados futuros. Observe que um investidor não pode investir diretamente em um índice. Os retornos de índice não gerenciado não refletem quaisquer taxas, despesas ou comissões de vendas.
Títulos de renda variável estão sujeitos a flutuação de preço e possível perda de principal.
Títulos de renda fixa envolvem riscos de taxas de juros, crédito, inflação e investimento, além de possível perda de principal. Conforme as taxas de juros sobem, o valor dos títulos de renda fixa cai.
Investimentos internacionais estão sujeitos a riscos especiais que incluem flutuações de câmbio, incertezas sociais, econômicas e políticas, que podem aumentar a volatilidade. Esses riscos são ainda maiores em mercados emergentes.
Commodities e moedas contêm um risco assegurado que incluem condições de mercado, política, questões normativas e naturais e podem não ser adequados para todos os investidores.
Os títulos do Tesouro americano são obrigações de dívida direta emitidas e garantidas pela “fé e crédito integral” do governo dos EUA. O governo dos Estados Unidos garante o pagamento do valor principal e dos juros dos títulos do Tesouro americano quando os títulos são mantidos até o vencimento. Ao contrário dos títulos do Tesouro americano, os títulos de dívida emitidos por agências e instrumentos federais e investimentos relacionados podem ou não ser garantidos pela fé e crédito do governo dos Estados Unidos. Mesmo quando o governo dos Estados Unidos garante o pagamento do principal e dos juros dos títulos, essa garantia não se aplica a perdas resultantes de reduções no valor de mercado dos títulos.
Quaisquer empresas e/ou estudos de caso citados neste documento são utilizados apenas para fins ilustrativos; qualquer investimento pode ou não ser atualmente mantido por qualquer portfólio assessorado pela Franklin Templeton. As informações fornecidas não são uma recomendação ou conselho de investimento individual para qualquer título, estratégia ou produto de investimento em particular, nem uma indicação da intenção de negociação de qualquer portfólio administrado pela Franklin Templeton. Performance passada não é garantia de resultados futuros.
Os dados e números citados neste artigo foram obtidos da Russell Investments, Bloomberg e Reuters.