

AUTOR

Chuck Royce
Presidente, Gestor de Portfólio

Francis Gannon
Diretor e Co-Chefe de Investimentos,
Diretor Administrativo
Você ficou surpreso com a recuperação do Russell 2000 no 4T23?
Chuck Royce: Ficamos, sim, surpresos até certo ponto. Por um lado, estávamos esperando por uma recuperação expressiva nas ações de pequena capitalização há algum tempo e realmente sentimos como se estivesse muito atrasado quando o quarto trimestre chegou. Também mostramos dados nos últimos anos que destacam como o Russell 2000 Index está subvalorizado em relação ao Russell 1000 Index de grande capitalização - mesmo no final de 2023, as ações de pequena capitalização ainda estavam sendo negociadas perto de suas mínimas de 20 anos com base em uma métrica de avaliação que costumamos usar, os últimos 12 meses de valor patrimonial (EV) para lucro antes de juros e impostos (EV/EBIT). Além disso, acreditamos que a decisão do Fed de pausar os aumentos das taxas estimularia um aumento nos preços das ações. Com base em tudo isso, o avanço de 14,0% no 4T23 para o Russell 2000 não foi uma surpresa. Mas diante de quão dominantes as ações de grande e mega capitalização têm sido nos últimos anos - e quão teimosamente elas ficam na liderança - foi muito gratificante ver o Russell 2000 bater tanto o Russell 1000 quanto o Russell Top 50 no 4T23.
Quais outros fatores foram notáveis sobre o desempenho das ações de pequena capitalização no 4T23?
Francis Gannon: Em primeiro lugar, tivemos o prazer de ver o as ações de valor de pequena capitalização superarem as de crescimento (growht) de pequena capitalização no quarto trimestre: o Russell 2000 Value subiu 15,3% em comparação com um ganho de 12,7% para o Russell 2000 Growth. Uma dinâmica semelhante à que Chuck comentou em relação aos valuations entre pequena e grande capitalização também pode ser vista nos valuations relativos de ações de crescimento e valor de pequena capitalização. Com base nessa mesma métrica EV/EBIT, o Russell 2000 Value estava sendo negociado com valuations muito mais baixas no final de 2023 em comparação com o Russell 2000 Growth.
Quais são as implicações para esses valuations relativos mais baratos para as ações de pequena capitalização e ações de valor de pequena capitalização daqui para frente?
Francis Gannon: Acredito que o fator crítico é quanto as ações de pequena capitalização têm em termos absolutos e relativos. Considere que, mesmo após seu quarto trimestre muito otimista, o Russell 2000 teve um desempenho inferior ao Russell 1000 em 2023 por uma ampla margem, um aumento de 16,9% em relação a 26,5%. Da mesma forma, o Russell 2000 Value ganhou 14,6% contra 18,7% para o Russell 2000 Growth em 2023. Além disso, o Russell 2000 terminou o ano -14,3% abaixo de seu pico anterior em 08/11/21, enquanto as ações de grande capitalização continuaram a atingir novas máximas até o final de dezembro de 2023.
Ações de pequena capitalização ficaram atrás daquelas de grande capitalização em relação ao último pico do Russell 2000
Retornos acumulados do Russell 2000 e Russell 1000
08/11/21-31/12/23
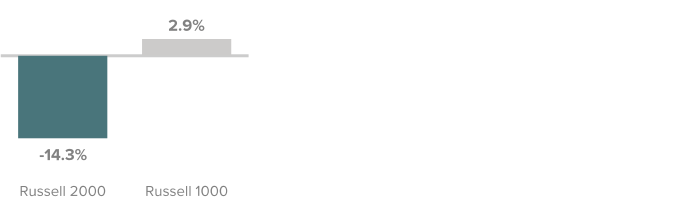
Fonte: Russell Investments. O desempenho passado não é indicador nem garantia de resultados futuros.
Além disso, 45% das empresas do Rusell 2000 permaneceram em queda -20,0% ou mais em 31/12/23. Isso nos diz que ótimas oportunidades de longo prazo ainda podem ser encontradas - em especial para empresas subvalorizadas de forma interessante e/ou de alta qualidade com fundamentos sólidos e perspectivas promissoras de crescimento a longo prazo, que são exatamente os tipos de negócios que procuramos em nossas principais estratégias domésticas.
Chuck Royce: Creio que também vale a pena notar que o Russell Microcap parece ainda mais barato com base no EV/EBIT - o que realmente reforça o ponto de Frank sobre as oportunidades de longo prazo que os investidores pacientes podem obter dentro das classes de ativos de pequena e micro capitalização. Ambos são muito mais amplos e diversificados do que os de grande capitalização - e recebem muito menos cobertura de analistas. Essa falta de atenção institucional cria desafios, mas esses mesmos obstáculos muitas vezes nos geraram - e também aos nossos investidores - recompensas a longo prazo.
Você vê as ações de pequena capitalização ultrapassando as de grande capitalização em algum momento?
Francis Gannon: Sim, embora obviamente não saibamos quando. Quando olhamos para os padrões de desempenho de longo prazo, as ações de pequena capitalização tiveram uma vantagem de longa data - assim como as ações de valor de pequena capitalização em relação àquelas de crescimento de pequena capitalização. Cada uma dessas dinâmicas começou a mudar após a crise financeira, começando a sério em 2011. Em nove dos últimos 13 anos, o Russell 1000 e o Russell 2000 Growth superaram o Russell 2000 e o Russell 2000 Value. No entanto, antes disso, a vantagem de longo prazo era com o Russell 2000 e o Russell 2000 Value. O que acreditamos que muitos investidores podem ter esquecido é o quão anômalo tem sido o cenário dos últimos 13 anos - com crescimento econômico principalmente fraquíssimo e taxas de juros baixas recordes. Agora que esses elementos estão retornando a níveis historicamente mais típicos, esperamos ver alguma reversão média significativa de longo prazo no futuro.
Você acha que um nível de taxas historicamente mais normal pode ajudar as ações de pequena capitalização de alta qualidade no futuro?
Chuck Royce: Primeiro, acho que um nível de taxas historicamente mais normal, em última análise, ajuda muitas ações, mesmo que apenas do ponto de vista da estabilidade. As empresas temem a incerteza e a instabilidade mais do que quase todos os outros fatores, então acredito que o fim do ciclo de alta da taxa do Fed deve ser visto como positivo para a maioria das ações, exceto para os negócios mais alavancados. Claro, isso tem tanto a ver com o fim da taxa de aumento mais rápida da história quanto com onde as taxas estão atualmente. Mas, em todo caso, creio que as empresas com baixa alavancagem, capacidade de gerar fluxo de caixa livre e habilidades comprovadas de alocação de capital estão prontas para se beneficiar mais. E é verdade que encontramos esses atributos com mais frequência na zona de qualidade de ações de pequena capitalização - isto é, empresas que também têm retornos altos e consistentes sobre o capital investido, vantagens competitivas discerníveis e uma franquia sustentável.
Francis Gannon: O preço da alavancagem no balanço patrimonial começou a subir quando o Fed começou a elevar as taxas em março de 2022. Não acredito que podemos enfatizar o bastante o quão importante é a baixa alavancagem - especialmente agora que estamos em um ambiente de taxa de juros historicamente mais normal. Claro, sempre nos concentramos em empresas de pequena capitalização com baixa ou nenhuma alavancagem, embora aceitemos que a era das taxas zero ou ultra-baixas tornou a questão da alavancagem menos importante para várias empresas e investidores. Mas não estamos mais nesse ambiente - e prevemos que os investidores começarão a recompensar as empresas bem administradas com balanços de baixa dívida com mais regularidade.
Quais temas ou setores de investimento dentro das ações de pequena capitalização parecem mais promissores para você como investidor de longo prazo?
Chuck Royce: Como sempre, analisamos cuidadosamente quase todos os setores e indústrias em nossos esforços para encontrar empresas de pequena capitalização de alta qualidade e/ou subvalorizadas em níveis interessantes. Algumas áreas geram mais ideias do que outras, claro, e continuamos a nos inclinar para setores mais cíclicos. Acho que os temas mais proeminentes nos portfólios em que trabalho continuam sendo alta qualidade e empresas envolvidas em automação ou outras inovações que fornecem a outros negócios as ferramentas e serviços que melhoram a eficiência e a produtividade. Na verdade, muitas dessas empresas estavam utilizando a IA por anos antes de todos começarmos a falar sobre o ChatGPT.
Qual é a sua perspectiva?
Francis Gannon: Nossa perspectiva é construtiva. Primeiro, suspeitamos que os retornos provavelmente se inclinarão mais amplamente nos próximos anos e que o reinado das Magníficas Sete (M7) pode estar chegando ao fim, especialmente se o quarto trimestre de 2023 e o início de janeiro de 2024 servirem de alguma indicação. O cenário de inflação moderada, taxas de juros normalizadas e uma economia dos EUA ainda em crescimento também reforça nossa crença de que o longo período ruim das ações de pequena capitalização quando o assunto é desempenho chegou ao fim. O crescimento econômico moderado e o ambiente de taxas mais normalizadas devem apoiar uma ampliação dos retornos do mercado de ações, onde as ações de pequena capitalização poderiam ser beneficiárias claras, especialmente aquelas empresas que em grande parte ficaram de fora do regime de desempenho de mega capitalização. Além disso, os ciclos de grande capitalização historicamente atingiram o pico quando um número relativamente pequeno das maiores ações estava abocanhando a maior parte do desempenho. Vimos isso com o S&P 500 em 1973 e em março de 2000. Além disso, algumas das M7 continuarão a enfrentar a possibilidade de uma maior regulamentação, especialmente da Europa.
Chuck Royce: Claro, sempre colocamos a maior parte das ações no que estamos ouvindo das equipes de gestão - a maioria das quais permanece cautelosamente otimista sobre 2024. Parece cada vez mais provável, por exemplo, que a economia dos EUA alcance o tão sonhado pouso suave - o que é animador por muitas razões. Os próximos anos verão benefícios ainda mais tangíveis do reshoring, da Lei CHIPS e de vários projetos de infraestrutura, e muitas de nossas participações estão prontas para se beneficiar de tais desdobramentos. Portanto, estamos ansiosos para aquele que acreditamos que deve ser um ciclo favorável para as ações de pequena capitalização.
Definições
O Russell 1000 Index é um índice ponderado por capitalização não gerenciado de ações domésticas de grande capitalização. Ele mede o desempenho das 1.000 maiores empresas norte-americanas de capital aberto no Russell 3000.
O Russell 2000 Index é um índice de ações domésticas de pequena capitalização que mede o desempenho das 2.000 menores empresas de capital aberto dos EUA no Russell 3000 Index.
Os índices Russell 2000 Value e Groweth consistem nas respectivas ações de de valor e crescimento dentro do Russell 2000, conforme determinado pela Russell Investments.
O Russell Top 50 Mega Cap Index é um índice ponderado por capitalização de mercado das 50 maiores ações do universo geral Russell 3000 de ações dos EUA.
O Russell Microcap Index mede o desempenho do segmento de micro capitalização do mercado de ações americanas.
O Índice S&P 500 é um índice não gerenciado de 500 ações que geralmente representam a performance de empresas grandes nos Estados Unidos.
O valor da firma (EV) refere-se ao valor total de uma empresa depois de levar em conta os detentores de dívida e patrimônio.
O múltiplo EV/EBIT é a razão entre o valor patrimonial (EV) e o lucro antes de juros e impostos (EBIT).
A Lei CHIPS e Ciência (Lei CHIPS) é uma lei federal americana promulgada pelo 117º Congresso dos Estados Unidos e sancionada pelo presidente dos EUA, Joe Biden, em 9 de agosto de 2022. A lei prevê cerca de US$ 280 bilhões em novos financiamentos para impulsionar a pesquisa e a fabricação domésticas de semicondutores nos Estados Unidos.
O Conselho do Federal Reserve (“Fed”) é responsável por formular políticas dos EUA projetadas para promover crescimento econômico, pleno emprego, preços estáveis e um padrão sustentável de pagamentos e negócios internacionais.
As ações das Grandes Sete são Amazon.com (AMZN), Apple (AAPL), Google Alphabet (GOOGL), Meta Platforms (META), Microsoft (MSFT), Nvidia (NVDA) e Tesla (TSLA).
QUAIS SÃO OS RISCOS?
O desempenho passado não é indicador nem garantia de resultados futuros. Observe que um investidor não pode investir diretamente em um índice. Os retornos de índice não gerenciado não refletem quaisquer taxas, despesas ou comissões de vendas.
Títulos de renda variável estão sujeitos a flutuação de preço e possível perda de principal.
Títulos de renda fixa envolvem riscos de taxas de juros, crédito, inflação e investimento, além de possível perda de principal. Conforme as taxas de juros sobem, o valor dos títulos de renda fixa cai.
Investimentos internacionais estão sujeitos a riscos especiais que incluem flutuações de câmbio, incertezas sociais, econômicas e políticas, que podem aumentar a volatilidade. Esses riscos são ainda maiores em mercados emergentes.
Commodities e moedas contêm um risco assegurado que incluem condições de mercado, política, questões normativas e naturais e podem não ser adequados para todos os investidores.
Os títulos do Tesouro americano são obrigações de dívida direta emitidas e garantidas pela “fé e crédito integral” do governo dos EUA. O governo dos Estados Unidos garante o pagamento do valor principal e dos juros dos títulos do Tesouro dos Estados Unidos quando os títulos são mantidos até o vencimento. Ao contrário dos títulos do Tesouro dos EUA, os títulos de dívida emitidos por agências e instrumentos federais e investimentos relacionados podem ou não ser garantidos pela fé e crédito do governo dos Estados Unidos. Mesmo quando o governo dos Estados Unidos garante o pagamento do principal e dos juros dos títulos, essa garantia não se aplica a perdas resultantes de reduções no valor de mercado dos títulos.
Os dados e números citados neste artigo foram obtidos da Russell Investments, Bloomberg e Reuters.