

AUTOR

Chuck Royce
Presidente, Gestor de Portfólio

Francis Gannon
Co-Chefe de Investimentos
Diretor Administrativo
Vocês ficaram surpresos com o desempenho tão ruim do Russell 2000 Index no segundo trimestre?
Francis Gannon: Nós ficamos surpresos. O Russell 2000 Index caiu -3,3% no trimestre, o que parecia bastante incomum, especialmente com as ações de grande capitalização continuando a se sair bem - o Russell 1000 de grande capitalização teve alta de 3,6%. Mais importante: a economia americana permaneceu em boa forma e a inflação se moderou. Portanto, realmente não podemos apontar para um evento externo que nos ajudaria a entender um trimestre tão decepcionante, tanto em termos absolutos quanto relativos.
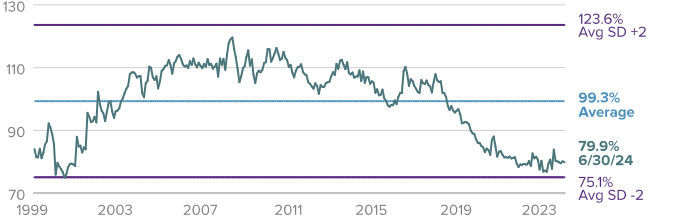
Chuck Royce: Alguns analistas sugeriram que as ações de pequena capitalização tiveram um resultado ruim devido à ausência de cortes nas taxas. Acho que é uma explicação lógica, mas incompleta. Por exemplo: muitas de nossas participações têm baixa ou nenhuma alavancagem e, portanto, não são muito ou nada sensíveis à taxa. E, embora o desempenho da maioria de nossos portfólios tenha sido melhor do que seus respectivos índices de referência, nenhum foi capaz de superar as ações de grande capitalização - apesar do fato de que as ações de pequena capitalização continuam a ser muito mais interessantes do que seus pares maiores, com base em nossa métrica de avaliação de índice preferida de EV/EBIT ou valor da empresa sobre o lucro antes de juros e impostos.
Valuations relativos de ações de pequena capitalização x grande capitalização estão perto de seu nível mais baixo em 25 anos
EV/EBIT LTM mediana do Russell 2000 x Russell 1000* (excluindo empresas com EBIT negativo)
De 30/06/99 até 30/06/24
Fontes: FactSet, Russell Investments. *Lucro antes de juros e impostos O desempenho passado não é garantia de resultados futuros.
Quais fatores vocês acreditam que explicam a força contínua das ações de mega capitalização?
Francis Gannon: Acredito que há alguns motivos, sendo o primeiro a promessa da IA (inteligência artificial). Não é de surpreender que a Nvidia tenha emergido este ano como o melhor desempenho no grupo de mega capitalização das Magníficas Sete, dada a sua vantagem em fabricar os semicondutores que estão alimentando aplicativos de IA. Também parece haver uma fuga da incerteza para esses nomes das gigantes - Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia e Tesla. Portanto, embora a economia dos EUA ainda esteja em boa forma, também há muita ansiedade sobre o ritmo de crescimento econômico, inflação, taxas de juros, eleições, geopolítica e afins. Essas ações parecem ser indiferentes a essas questões - pelo menos na mente de seus investidores. Em algum momento, isso pode mudar, mas confesso que essa liderança das ações de mega capitalização continuou por mais tempo do que qualquer um de nós aqui na Royce previa.
Quais catalisadores vocês conseguem apontar que possam permitir que as ações de pequena capitalização reconquistem a liderança do mercado?
Chuck Royce: Há muita atenção sendo dedicada a quando - ou se - o Fed cortará as taxas este ano. No entanto, não vejo um corte de taxa sendo o catalisador necessário. E, embora eu tenha certeza de que as ações de pequena capitalização veriam um aumento no caso de um corte, acho que provavelmente seria um aumento de curto prazo. Vemos a aceleração dos lucros como sendo um fator muito mais provável de desencadear um ciclo de liderança duradouro para as ações de pequena capitalização. Portanto, embora simpatizemos com os investidores que possam estar frustrados com o atual período prolongado de baixo desempenho das ações de pequena capitalização, estamos ainda mais firmes em nossa convicção de que essas ações vão recuperar seu papel histórico de desempenho superior. Durante esse tipo de período de liderança estendido, é fácil esquecer que os ciclos de mercado são finitos, mas somos especialistas em ações de pequena capitalização com um horizonte de investimento de longo prazo há tempo bastante para saber que a paciência é uma qualidade essencial na hora de investir - e que encontrar oportunidades com valuation interessante durante períodos de relativo baixo desempenho cria a base para recompensar os resultados de longo prazo.
O que você diria para os investidores que possam ter dúvidas sobre as perspectivas de longo prazo para ações de pequena capitalização?
Francis Gannon: Acho que começaríamos com o fato de que a gestão ativa dentro das ações de pequena capitalização tem se saído bem em alguns casos - nos últimos anos, e isso inclui nossas principais estratégias domésticas. Com base nisso, acreditamos que os gestores ativos que se concentram no crescimento dos lucros podem permanecer melhor posicionados para um forte desempenho no futuro. O Russell 2000 encerrou junho com um número quase recorde de empresas sem lucros, mas espera-se que a aceleração dos lucros seja maior para empresas de pequena capitalização do que para as de grande capitalização até o final de 2024.
Espera-se que o crescimento estimado dos lucros das ações de pequena capitalização seja maior em 2024 do que o das de grande capitalização
Crescimento do LPA de 1 ano em 30/06/24
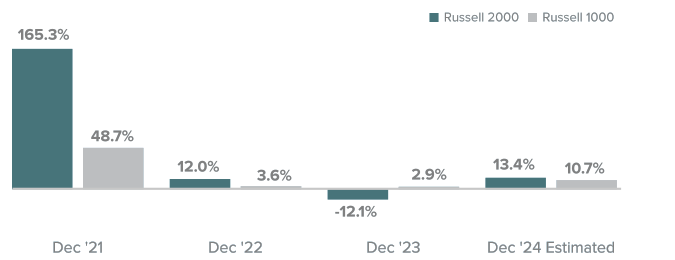
O lucro por ação (LPA) é calculado como o lucro de uma empresa dividido pelas ações em circulação de suas ações ordinárias. As estimativas de crescimento de LPA são as estimativas médias pré-calculadas da taxa de crescimento de EPS de longo prazo pelos analistas de corretagem. O crescimento a longo prazo (LTG) é o crescimento anual do EPS que a empresa pode sustentar nos próximos 3 ou 5 anos. Ambas as estimativas são a média daquelas fornecidas por analistas que trabalham para corretoras que fornecem cobertura de pesquisa sobre cada título individual, conforme relatado pela FactSet. Estão excluídos todos os títulos não representativos de capital, empresas de investimento e empresas sem cobertura de analista de corretagem. Não há garantia de que qualquer estimativa, previsão ou projeção se realizará.
Esse cenário animador de ganhos é sustentado por uma economia americana crescente que, nos próximos meses, verá cada vez mais benefícios tangíveis do reshoring, da Lei CHIPS e de melhorias na infraestrutura. Junto com o crescente reconhecimento para as empresas de pequena capitalização que estão fornecendo os itens básicos para aplicações de IA, essas atividades devem promover vantagens para os gestores ativos de ações de pequena capitalização que se concentram em empresas lucrativas e outras medidas fundamentais de solidez financeira e operacional.
Definições
O Russell 1000 Index é um índice ponderado por capitalização não gerenciado de ações domésticas de grande capitalização. Ele mede o desempenho das 1.000 maiores empresas norte-americanas de capital aberto no Russell 3000.
O Russell 2000 Index é um índice de ações domésticas de pequena capitalização que mede o desempenho das 2.000 menores empresas de capital aberto dos EUA no Russell 3000 Index.
As ações das Magníficas Sete referem-se aos papéis da Microsoft, Apple, NVIDIA, Amazon, Alphabet Inc., Meta Platforms Inc. Class A e Tesla.
A Lei CHIPS e Ciência (Lei CHIPS) é uma lei federal americana promulgada pelo 117º Congresso dos Estados Unidos e sancionada pelo presidente dos EUA, Joe Biden, em 9 de agosto de 2022. A lei fornece cerca de US$ 280 bilhões em novos financiamentos para impulsionar a pesquisa doméstica e a fabricação de semicondutores nos Estados Unidos.
QUAIS SÃO OS RISCOS?
Todos os investimentos envolvem riscos, incluindo possível perda do capital. O desempenho passado não é garantia de resultados futuros. Observe que um investidor não pode investir diretamente em um índice. Os retornos de índices não administrados não refletem quaisquer taxas, despesas ou encargos de vendas.
Títulos de renda variável estão sujeitos a flutuação de preço e possível perda de principal.
Commodities e moedas contêm um risco assegurado que incluem condições de mercado, política, questões normativas e naturais e podem não ser adequados para todos os investidores.
As ações de pequena e média capitalização envolvem maiores riscos e volatilidade do que aquelas de grande capitalização.
Os títulos do Tesouro americano são obrigações de dívida direta emitidas e garantidas pela “fé e crédito integral” do governo dos EUA. O governo dos Estados Unidos garante o pagamento do valor principal e dos juros dos títulos do Tesouro americano quando os títulos são mantidos até o vencimento. Ao contrário dos títulos do Tesouro americano, os títulos de dívida emitidos por agências e instrumentos federais e investimentos relacionados podem ou não ser garantidos pela fé e crédito do governo dos Estados Unidos. Mesmo quando o governo dos Estados Unidos garante o pagamento do principal e dos juros dos títulos, essa garantia não se aplica a perdas resultantes de reduções no valor de mercado dos títulos.
Quaisquer empresas e/ou estudos de caso citados neste documento são utilizados apenas para fins ilustrativos; qualquer investimento pode ou não ser atualmente mantido por qualquer portfólio assessorado pela Franklin Templeton. As informações fornecidas não são uma recomendação ou conselho de investimento individual para qualquer título, estratégia ou produto de investimento em particular, nem uma indicação da intenção de negociação de qualquer portfólio administrado pela Franklin Templeton. Performance passada não é garantia de resultados futuros.
Os dados e números citados neste artigo são provenientes da Russell Investments, FactSet, Bloomberg e Reuters.
Avisos importantes e termos do fornecedor de dados estão disponíveis no site www.franklintempletondatasources.com. Todos os dados estão sujeitos a alterações.