

PALESTRANTES

Francis Gannon
Co-Chefe de Investimentos
Diretor Administrativo
“Acreditamos que o potencial é alto para um período contínuo de forte desempenho de pequena capitalização, tanto em termos absolutos quanto relativos.”
Acreditamos que as condições econômicas e de investimento atuais estão criando possíveis vantagens para os gestores ativos de ações de pequena capitalização, com um benefício particular surgindo para empresas de pequena capitalização e maior qualidade.
A normalização das taxas já está levando as empresas a tomar o que enxergamos como decisões mais racionais de alocação de capital - porque os balanços patrimoniais e a alavancagem financeira são importantes de novo. Isso é especialmente verdadeiro em ações de pequena capitalização, com sua alta porcentagem de empresas deficitárias, e onde a dívida tende a ser mais variável do que fixa. Nesse contexto, uma era de taxa de juros mais historicamente típica deve recompensar o desempenho operacional bem-sucedido - em oposição aos lucros projetados financeiramente - e, portanto, apoiar o potencial de desempenho superior das empresas de maior qualidade. Definimos negócios de alta qualidade como aqueles com baixa dívida, capacidade de gerar fluxo de caixa livre, altos retornos sobre o capital investido e equipes de gestão com habilidade consagrada na alocação de capital de forma prudente e eficaz.
Dentro do Rusell 2000 - onde a maioria dos investimentos passivos em índices de pequena capitalização se concentra - 43% dos componentes são empresas deficitárias, com muitas também tendo um grau relativamente alto de alavancagem financeira. Do ponto de vista da qualidade, os portfólios de pequena capitalização geridos ativamente parecem mais bem posicionados para o sucesso do que o índice de referência geral, porque os gestores ativos tendem a preferir empresas com atributos como retornos altos e consistentes sobre o capital investido, baixa dívida, geração de fluxo de caixa livre e lucratividade constante.
Todos esses desenvolvimentos podem estar preparando o terreno para um desempenho acima da média nas ações de pequena capitalização. Em 29/02/24, o Russell 2000 caiu -13,0% em relação ao seu último pico de 08/11/21. Com as taxas se estabilizando e a economia dos EUA crescendo, o potencial de reversão para a média parece muito alto. Além disso, o retorno total anual médio de 3 anos para o Russell 2000 em 29/02/24 foi de 0,9%. Por que esse retorno sombrio é digno de nota? Em 66 de 67 períodos - ou 99% do tempo - quando o retorno total anual médio de 3 anos do índice foi de 3% ou menos, os retornos anualizados subsequentes de 3 anos foram positivos e tiveram uma média de 16,7% - um número expressivamente maior do que o retorno anual médio de 3 anos do Russell 2000 de 10,7% desde o início (31/12/78).
As ações de pequena capitalização tiveram uma queda da máxima à mínima de mais de 30% no ciclo atual e, em muitos casos, já descontaram uma recessão que ainda não se materializou. Portanto, esperamos uma fase de recuperação contínua para ações de pequena capitalização, uma vez que os retornos caíram expressivamente abaixo da média em uma base de 1, 3, 5 e 10 anos até o final de fevereiro.
Dados esses retornos recentes para o Russell 2000, provavelmente não será surpresa que as ações de pequena capitalização permaneçam subvalorizadas tanto em termos absolutos quanto em relação àquelas de grande capitalização. O que é menos óbvio é que empresas selecionadas de pequena capitalização continuam a mostrar um potencial de ganhos considerável. Em 31/12/23, a relação preço/lucro ("razão P/L") harmônica ponderada para o Russell 2000 estava bem abaixo de sua média histórica (14,9x versus 17,9x), enquanto as ações de grande capitalização eram negociadas em um P/L consideravelmente mais alto de 23,3x no final de 2023.
P/L de ações de pequena capitalização ainda está abaixo da média
Razão de preço/lucro média harmônica ponderada (excluindo não recebedores) para o Russell 2000
31/12/98-31/12/23
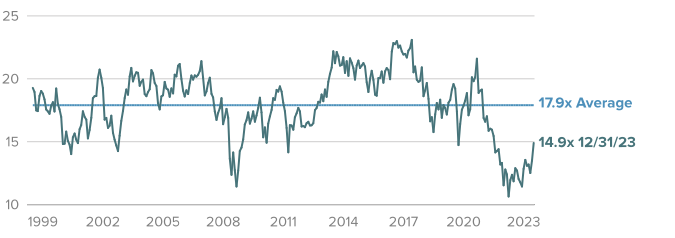
Fonte: FacstSet. O desempenho passado não é indicador nem garantia de resultados futuros. A média harmônica ponderada é o método preferencial para calcular a média de múltiplos, como a razão preço-lucro. Se essas razões forem calculadas usando uma média aritmética ponderada, pontos de dados altos recebem pesos maiores do que pontos de dados baixos.
De forma semelhante, escrevemos recentemente que os valuations relativos para ações de pequena capitalização em relação às de grande capitalização estavam perto do menor nível em 25 anos em 31/12/23 com base em nossa métrica de avaliação de índice preferencial, valor da empresa para lucro antes de juros e impostos ou EV/EBIT. Além disso, espera-se que o crescimento dos lucros das pequenas empresas seja o dobro do das grandes empresas em 2024 - o que é consistente com a notícia mais positiva que nossas equipes de gestão de portfólio ouviram durante a temporada de lucros de fevereiro de 2024.
Por fim, vemos uma oportunidade secular para a gestão ativa de ações de pequena capitalização. As ações de pequena capitalização têm maior exposição à atividade econômica americana. Muitas empresas menores provavelmente verão grandes benefícios seculares de tendências emergentes em IA, reshoring, mudanças na cadeia de suprimentos e desglobalização. A Lei CHIPS e vários projetos de infraestrutura também impulsionarão a atividade de manufatura centrada nos EUA, beneficiando empresas menores. Todas essas atividades ocorrerão no favorável cenário de queda da inflação, estreitamento dos spreads de crédito e alta probabilidade de que o Fed reduza as taxas ainda em 2024. Com certeza, acreditamos que o potencial é alto para um período sustentado de forte desempenho de ações de pequena capitalização, tanto em termos absolutos quanto relativos.
Definições
O Russell 2000 Index é um índice de ações domésticas de pequena capitalização que mede o desempenho das 2.000 menores empresas de capital aberto dos EUA no Russell 3000 Index.
O valor da firma (EV) refere-se ao valor total de uma empresa depois de levar em conta os detentores de dívida e patrimônio.
O múltiplo EV/EBIT é a razão entre o valor patrimonial (EV) e o lucro antes de juros e impostos (EBIT).
A razão preço/lucro é calculada dividindo o preço das ações de uma empresa pelo lucro por ação (LPA) de 12 meses e também exclui empresas sem lucro ou que registraram prejuízos.
O lucro por ação (LPA) é calculado como o lucro de uma empresa dividido pelas ações em circulação de suas ações ordinárias. As estimativas de crescimento de LPA são as estimativas médias pré-calculadas da taxa de crescimento de EPS de longo prazo pelos analistas de corretagem.
A Lei CHIPS e Ciência (Lei CHIPS) é uma lei federal americana promulgada pelo 117º Congresso dos Estados Unidos e sancionada pelo presidente dos EUA, Joe Biden, em 9 de agosto de 2022. A lei prevê cerca de US$ 280 bilhões em novos financiamentos para impulsionar a pesquisa e a fabricação domésticas de semicondutores nos Estados Unidos.
O Conselho do Fed é responsável por formular políticas dos EUA projetadas para promover crescimento econômico, pleno emprego, preços estáveis e um padrão sustentável de pagamentos e negócios internacionais.
QUAIS SÃO OS RISCOS?
Todos os investimentos envolvem riscos, incluindo possível perda do capital. O desempenho passado não é indicador nem garantia de resultados futuros. Observe que um investidor não pode investir diretamente em um índice. Os retornos de índice não gerenciado não refletem quaisquer taxas, despesas ou comissões de vendas.
Títulos de renda variável estão sujeitos a flutuação de preço e possível perda de principal.
As ações de pequena e média capitalização envolvem maiores riscos e volatilidade do que aquelas de grande capitalização.
Títulos de renda fixa envolvem riscos de taxas de juros, crédito, inflação e investimento, além de possível perda de capital. Conforme as taxas de juros sobem, o valor dos títulos de renda fixa cai.
Investimentos internacionais estão sujeitos a riscos especiais que incluem flutuações de câmbio, incertezas sociais, econômicas e políticas, que podem aumentar a volatilidade. Esses riscos são ainda maiores em mercados emergentes.
Commodities e moedas contêm um risco assegurado que incluem condições de mercado, política, questões normativas e naturais e podem não ser adequados para todos os investidores.
Os títulos do Tesouro americano são obrigações de dívida direta emitidas e garantidas pela “fé e crédito integral” do governo dos EUA. O governo dos Estados Unidos garante o pagamento do valor principal e dos juros dos títulos do Tesouro americano quando os títulos são mantidos até o vencimento. Ao contrário dos títulos do Tesouro americano, os títulos de dívida emitidos por agências e instrumentos federais e investimentos relacionados podem ou não ser garantidos pela fé e crédito do governo dos Estados Unidos. Mesmo quando o governo dos Estados Unidos garante o pagamento do principal e dos juros dos títulos, essa garantia não se aplica a perdas resultantes de reduções no valor de mercado dos títulos.
Quaisquer empresas e/ou estudos de caso citados neste documento são utilizados apenas para fins ilustrativos; qualquer investimento pode ou não ser atualmente mantido por qualquer portfólio assessorado pela Franklin Templeton. As informações fornecidas não são uma recomendação ou conselho de investimento individual para qualquer título, estratégia ou produto de investimento em particular, nem uma indicação da intenção de negociação de qualquer portfólio administrado pela Franklin Templeton. Performance passada não é garantia de resultados futuros.
Os dados e números citados neste artigo foram obtidos da Russell Investments, Bloomberg e Reuters.