

AUTOR

Chuck Royce
Presidente, Gestor de Portfólio

Chris Clark, CEO
Co-Chefe de Investimentos e Presidente, RFS

Francis Gannon
Co-Chefe de Investimentos
Diretor Administrativo
Embora todos os anos sejam agitados e interessantes por si só, acreditamos que 2023 teve um interesse especial para os investidores em ações - especificamente aqueles de nós que se concentram em ações de pequena capitalização. Não faltaram desenvolvimentos geopolíticos com consequências. Alguns, como a guerra na Ucrânia, não mostraram evidências de terminar ou diminuir, enquanto outros, como o ataque terrorista a Israel e os consequentes bombardeios em Gaza, foram eventos novos, assim como as implosões bem divulgadas dos bancos Silicon Valley, Signature e First Republic. Contudo, o contágio foi contido e o resto das notícias econômicas foi muito mais brilhante - pelo menos aqui nos EUA. O ano começou com a inflação ainda teimosamente alta e, como consequência, o Fed continuou subindo as taxas e se comprometeu a fazê-lo até que a taxa de aumento dos preços desacelerasse. Esse compromisso gerou uma forma curiosa de dissonância cognitiva, com cada declaração pública de um oficial do Fed prometendo aderir à meta do banco central de 2% de inflação quase imediatamente se reunindo com a palavra de um especialista financeiro ou de investimento insistindo que eles realmente indicavam 3-4%.
Isso era compreensível até certo ponto. Muitos observadores apontaram tanto o ritmo moderado da inflação (depois de atingir o pico em junho de 2022) quanto a resiliência da economia americana como evidência de que o Fed deve dar uma volta da vitória e deixar as taxas intocadas - ou cortá-las. Muitos investidores compartilharam esses pontos de vista, embora sem dúvida esperassem que os retornos positivos das ações até o primeiro semestre de 2023 não fossem colocados em risco por outra rodada de aumentos das taxas. Para ter certeza, alguns investidores estavam preocupados que taxas "mais altas por mais tempo" pudessem ser tudo o que era necessário para acabar com uma recuperação nascente das ações. Compartilhamos um pouco dessa ansiedade. Afinal, 2022 viu os ciclos de alta de juros mais agressivos da história do Fed. E não foi um ano apenas ruim para os mercados de capitais, foi historicamente horrível: o terceiro pior desempenho do ano civil tanto para o Índice Russell 2000 de pequena capitalização quanto para o Índice Russell 1000 de grande capitalização desde sua criação no final de 1978, com cada um registrando seus menores retornos respectivos desde 2008. Foi o sétimo pior ano para o S&P 500, desde a sua criação em 1928, e para o Bloomberg Barclays US Aggregate Bond Index, desde a sua criação em 1976. Como escrevemos há um ano, 2022 não oferecia nenhum lugar para correr ou para se esconder.
Nesse contexto, o medo de um segundo ano consecutivo de queda das ações, que periodicamente afetou os mercados acionários dos EUA em vários momentos em 2023, parecia quase lógico, atingindo ações de pequena e grande capitalização em diferentes pontos - e com diferentes intensidades - ao longo do ano. No entanto, até o final de dezembro, a maioria dessas preocupações havia se dissipado. Mesmo com o Fed mantendo a linha das taxas, "mais altas por mais tempo", isso em última análise não afetou os retornos. Uma economia em crescimento, um otimismo crescente sobre uma desaceleração da inflação e a confiança de que o ciclo de alta das taxas havia terminado combinaram-se para elevar os preços das ações, assim como o otimismo em relação às reduções das taxas em 2024. Contudo, apesar desses desenvolvimentos, o elemento mais interessante e, em última análise, mais significativo para 2023 foi talvez o que não aconteceu. A recessão mais consistente e regularmente prevista - considerada iminente desde 2021 - mais uma vez não se materializou em 2023. Sua ausência nos lembrou do "curioso incidente do cachorro durante a noite" do famoso conto de Sherlock Holmes, "Silver Blaze". O detetive icônico resolve o caso apontando o quão estranho era o fato de que o cão que guardava o local onde o cavalo de corrida titular estava amarrado não latiu quando Silver Blaze foi roubado. Desde então, a frase tem sido usada para descrever situações em que o que não acontece importa pelo menos tanto, ou talvez até mais, do que aquilo que acontece. Que é uma descrição extremamente adequada para 2023 na nossa opinião.
O estado das ações de pequena capitalização
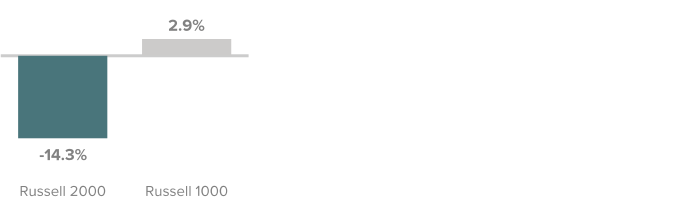
Conforme medido pelo Índice Russell 2000, as ações de pequena capitalização tiveram um bom desempenho em 2023, avançando 16,9%. No entanto, a maior parte desse ganho veio em um rally robusto da baixa de 2023 em 31 de outubro até o final do ano. Assim, embora as ações de pequena capitalização tenham começado o ano com altos retornos, elas tenderam principalmente para baixo do início de fevereiro até o Halloween. Ao todo, o Russell 2000 teve um retorno positivo em apenas cinco meses em 2023: Janeiro, junho, julho, novembro e dezembro, com os últimos dois meses combinados para registrar um impressionante ganho de 22,4%. Graças a esse fechamento excepcional, o Russell 2000 escapou de um mercado em baixa no final de 2023, embora o índice de pequena capitalização tenha permanecido em baixa -14,3% em relação ao seu último pico em 08/11/21, enquanto as ações de grande capitalização continuaram a estabelecer novas máximas em dezembro e janeiro de 2024. Além disso, em 31/12/23, a ação média no índice de pequena capitalização estava -25,1% abaixo de sua alta de 52 semanas. Nesse contexto, não era terrivelmente surpreendente que o excelente fim de ano das ações de pequena capitalização não pudesse elevar seu retorno do ano acima daquele das de grande capitalização. O Índice Russell 1000 ganhou 26,5% em 2023, ao mesmo tempo em que superou as ações de pequena capitalização nos períodos de 3, 5 e 10 anos encerrados em 31/12/23. Na verdade, as ações de grande capitalização ultrapassaram as pequenas em sete dos últimos 10 anos civis.
Ações de pequena capitalização ficaram atrás daquelas de grande capitalização em relação ao último pico do Russell 2000
Retornos acumulados do Russell 2000 e Russell 1000
08/11/21-31/12/23
Fonte: Russell Investments. O desempenho passado não é indicador nem garantia de resultados futuros.
Esse golpe aparentemente crônico de baixo desempenho tornou o ciclo atual profundamente frustrante para os investidores de ações de pequena capitalização. No final de janeiro de 2024, 594 dias se passaram desde a baixa do ciclo atual para o Russell 2000, tornando-se o segundo período mais longo sem recuperar sua máxima anterior registrada. Os outros dois longos ciclos de pequena capitalização abrangeram desenvolvimentos dramáticos: a implosão das ações de alta tecnologia em 2000-2002, quando o Russell 2000 precisou de 456 dias de sua baixa para igualar seu pico anterior, e a Crise Financeira de 2008-09, quando 704 dias se passaram antes que as ações de pequena capitalização se recuperassem da mínima durante essa catástrofe financeira global. Assim, embora o atual ciclo de ações de pequena capitalização tenha ocorrido em meio a uma ampla incerteza, juntamente com um ritmo recorde de aumentos das taxas de juros, faltaram as ameaças existenciais que caracterizaram a Bolha da Internet e, mais ainda, a Crise Financeira. O último período também viu menos bifurcação entre retornos de ações de pequena e grande capitalização. A questão-chave, então, é quando esse ciclo terminará e potencialmente dará início a uma corrida de desempenho superior das ações de pequena capitalização? É um ponto que abordaremos mais adiante nesta carta.
Dentro das ações de pequena capitalização, os índices de valor e crescimento tiveram fortes resultados no ano, com a vantagem do 4T23 diretamente a favor das ações de valor: o Russell 2000 Value Index avançou 15,3% contra 12,7% para o Russell 2000 Growth Index. É comparativamente raro que as ações de ações de pequena capitalização de valor superem seus pares de crescimento em um trimestre positivo, especialmente um com ganhos de dois dígitos. Isso aconteceu em apenas 42 dos 119 trimestres positivos, ou 35% do tempo desde o início do Russell 2000 em 31/12/78. O Russell 2000 Value também liderou a alta de pequena capitalização de 2023 em 31 de julho, alta de 4,0% - em comparação com -0,2% até o final de dezembro. Para 2023 como um todo, contudo, as ações de crescimento lideraram, ganhando 18,7% contra 14,6%. Vale a pena observar que os resultados de 2023 contribuíram para um padrão de desempenho relativo de serra. O Russell 2000 Value liderou os períodos de 3 anos (em que o Russell 2000 Growth perdeu -3,5%) e 5 anos, enquanto as ações de crescimento de pequena capitalização, além de sua vantagem de 1 ano, também superaram o período de 10 anos encerrado em 31/12/23.
A situação do valuation
Analisando os padrões de desempenho de longo prazo, descobrimos que as ações de pequena capitalização desfrutaram de uma vantagem de longa data sobre as de grande capitalização - assim como as de valor de pequena capitalização em comparação com as de crescimento de pequena capitalização. Cada uma dessas dinâmicas começou a mudar após a crise financeira, começando a sério em 2011. Em oito dos últimos 13 anos, o Russell 1000 e o Russell 2000 Growth tiveram retornos mais altos do que o Russell 2000 e o Russell 2000 Value. No entanto, antes disso, a vantagem de longo prazo era com o Russell 2000 e o Russell 2000 Value. Diante desse domínio das ações de grande capitalização - e, mais recentemente, das ações de mega capitalização -, parece que muitos investidores podem ter esquecido o quão anômalo o cenário dos últimos 13 anos tem sido até recentemente, com crescimento econômico anêmico e taxas de juros baixas recordes.
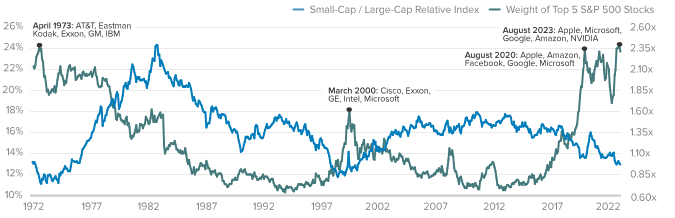
Agora que tanto o PIB quanto as taxas estão com retornos em níveis historicamente mais típicos, esperamos ver alguma reversão média significativa de longo prazo no futuro. Para esse fim, os ciclos de desempenho superior de ações de grande capitalização historicamente atingiram o pico quando um número relativamente pequeno das maiores ações estava ganhando a maior parte do desempenho - o que foi o caso do S&P 500 e do Nasdaq Composite Indexes em 1973 e março de 2000.
Ciclos de ações de grande capitalização atingem máximas em mercado repleto de ações de mega capitalização
Peso das 5 principais ações do S&P 500 x desempenho relativo de ações de pequena capitalização
29/09/72 a 31/12/23
Fonte: Furey Research Partners. O desempenho passado não é indicador nem garantia de resultados futuros.
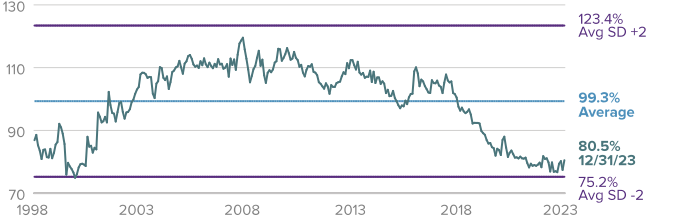
Portanto, vemos um lado positivo nos recentes problemas de desempenho relativo das ações de pequena capitalização em relação aos seus pares maiores. O Russell 2000 ostentava um valuation muito mais interessante do que sua contraparte de grande capitalização no final do ano passado. Usando nossa métrica de valuation de índice preferida de valor da empresa para lucro antes de juros e impostos, ou EV/EBIT, o Russell 2000 terminou 2023 não muito longe de sua baixa de 25 anos em relação ao Russell 1000.
Valuations relativos para ações de pequena capitalização e grande capitalização estão perto de seu nível mais baixo em 25 anos
LTM EV/EBIT¹ mediano do Russell 2000 vs. Russell 1000 (excluindo empresas com EBIT negativo)
31/12/98 a 31/12/23
Fonte: Russell Investments.*Antes de juros e impostos O desempenho passado não é garantia de resultados futuros.
Da mesma forma, as ações de valor de pequena capitalização continuaram vendidas a um valuation abaixo da média em comparado àquelas de crescimento de pequena capitalização no final do ano, conforme medido pelo VP/EBIT. As ações de micro capitalização também permanecem com valuation muito interessante em relação às de grande capitalização com base no VP/EBIT. Como especialistas em pequena capitalização, vemos a combinação de valuations mais interessantes e reversões nos padrões de desempenho de longo prazo como mostrando o potencial de desempenho significativo que existe para ações de pequena capitalização, valor de pequena capitalização e ações de micro capitalização - especialmente quando comparadas com suas contrapartes de grande e mega capitalização.
Oportunidades de ações de pequena capitalização
Com certeza, com a decisão do Fed em 31/01/24 de deixar as taxas de juros inalteradas pela terceira vez consecutiva, o cenário de taxas de juros normalizadas, inflação mais controlada e uma economia americana crescente e bem resiliente parece favorável ao forte desempenho das ações. Também parece que o longo período das ações de pequena capitalização no deserto do desempenho relativo chegou ao fim. Nosso raciocínio está embasado na noção de que, conforme a economia continua estabilizando, é provável que os valuations aumentem para as empresas que ficaram de fora do regime de desempenho de mega capitalização. Esse movimento parece mais propenso a beneficiar empresas de pequena capitalização do que as maiores. Além disso, as estimativas iniciais de rastreamento do PIB real no 1T24 são altamente favoráveis, e o crescimento positivo contínuo do PIB aproxima a economia americana do desejado “pouso suave” do Fed.
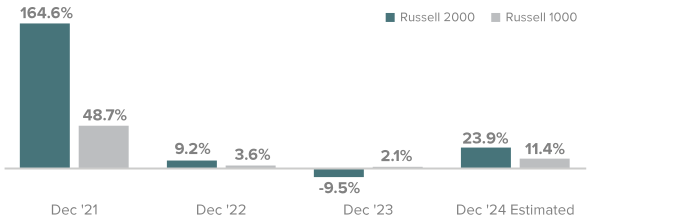
Claro, somos analistas de ações de bottom-up e gerentes de portfólio, não economistas - e evitamos previsões. Mas também entendemos que a reversão média de longo prazo para a liderança de ações de pequena capitalização exige um catalisador. Apesar de todos os desenvolvimentos animadores, a economia americana está neste momento em uma espécie de condição esquizoide, com altos níveis de gastos do consumidor, por um lado, e uma desaceleração industrial e de manufatura, por outro. No entanto, em 2024, a economia americana verá benefícios mais tangíveis do reshoring, da Lei CHIPS e de vários projetos de infraestrutura. Mais perto de nossa zona de especialização, espera-se que o crescimento dos lucros para ações de pequena capitalização seja maior do que para aquelas de maior capitalização em 2024.
Espera-se que o crescimento dos lucros de ações de pequena capitalização seja maior em 2024 do que o de ações de grande capitalização
Crescimento do LPA em um ano, 31/12/23
Fonte: Russell Investments. O desempenho passado não é indicador nem garantia de resultados futuros.
Uma consequência crítica da normalização das taxas de juros é que o acesso ao capital agora tem custos reais - o que deve beneficiar empresas de pequena capitalização fiscalmente prudentes e fiscalmente prudentes e os gestores de ativos que as detêm. O preço da alavancagem no balanço patrimonial começou a subir quando o Fed começou a elevar as taxas em março de 2022 - e seu aumento de custo significa que as vantagens devem ser acumuladas para as empresas com baixa dívida, capacidade de gerar fluxo de caixa livre e habilidade comprovada de alocação de capital de forma prudente e eficaz. É provável que os retornos se espalhem mais amplamente nos próximos anos, com o reinado das Magníficas Sete - o coorte de mega capitalização da Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia e Tesla - provavelmente chegando ao fim e, com isso, o longo período de baixo desempenho das ações de pequena capitalização. Ações de pequena capitalização com preços atrativos, alta qualidade e/ou em crescimento que em grande parte ficaram de fora do regime de desempenho das ações de mega capitalização poderiam ser beneficiárias claras. Para nós, isso representa uma grande oportunidade para gestores ativos que buscam identificar as ações de pequena capitalização mais bem posicionadas para o sucesso no longo prazo. Nossa perspectiva é, portanto, construtiva. Claro, sempre colocamos a maior parte das ações no que estamos ouvindo das equipes de gestão - a maioria das quais permanece cautelosamente otimista sobre 2024. Portanto, estamos ansiosos para o que acreditamos que deve ser um ciclo favorável para ações de pequena capitalização e gestão ativa. Estamos mais otimistas sobre as perspectivas de longo prazo para certas ações de pequena capitalização do que estivemos em vários anos.
Definições
O Russell 1000 Index é um índice ponderado por capitalização não gerenciado de ações domésticas de grande capitalização. Ele mede o desempenho das 1.000 maiores empresas norte-americanas de capital aberto no Russell 3000.
O Russell 2000 Index é um índice de ações domésticas de pequena capitalização que mede o desempenho das 2.000 menores empresas de capital aberto dos EUA no Russell 3000 Index.
Os índices Russell 2000 Value e Groweth consistem nas respectivas ações de de valor e crescimento dentro do Russell 2000, conforme determinado pela Russell Investments.
O Índice S&P 500 é um índice não gerenciado de 500 ações que geralmente representam a performance de empresas grandes nos Estados Unidos.
O valor da firma (EV) refere-se ao valor total de uma empresa depois de levar em conta os detentores de dívida e patrimônio.
O lucro por ação (LPA) é calculado como o lucro de uma empresa dividido pelas ações em circulação de suas ações ordinárias. As estimativas de crescimento de LPA são as estimativas médias pré-calculadas da taxa de crescimento de EPS de longo prazo pelos analistas de corretagem.
O crescimento a longo prazo (LTG) é o crescimento anual do EPS que a empresa pode sustentar nos próximos 3 ou 5 anos. Ambas as estimativas são a média daquelas fornecidas por analistas que trabalham para corretoras que fornecem cobertura de pesquisa sobre cada título individual, conforme relatado pela FactSet. Estão excluídos todos os valores mobiliários não representativos de capital, empresa de investimento e empresas sem cobertura de analista de corretagem.
O múltiplo EV/EBIT é a razão entre o valor patrimonial (EV) e o lucro antes de juros e impostos (EBIT).
A Lei CHIPS e Ciência (Lei CHIPS) é uma lei federal americana promulgada pelo 117º Congresso dos Estados Unidos e sancionada pelo presidente dos EUA, Joe Biden, em 9 de agosto de 2022. A lei prevê cerca de US$ 280 bilhões em novos financiamentos para impulsionar a pesquisa e a fabricação domésticas de semicondutores nos Estados Unidos.
O Conselho do Federal Reserve (“Fed”) é responsável por formular políticas dos EUA projetadas para promover crescimento econômico, pleno emprego, preços estáveis e um padrão sustentável de pagamentos e negócios internacionais.
As ações das Grandes Sete são Amazon.com (AMZN), Apple (AAPL), Google Alphabet (GOOGL), Meta Platforms (META), Microsoft (MSFT), Nvidia (NVDA) e Tesla (TSLA).
QUAIS SÃO OS RISCOS?
As ações de pequena e média capitalização envolvem maiores riscos e volatilidade do que aquelas de grande capitalização.