

AUTOR

Francis Gannon
Diretor e Co-Chefe de Investimentos,
Diretor Administrativo
“As perspectivas de ganhos para muitas empresas de pequena capitalização permanecem promissoras e não reconhecidas, especificamente aquelas para empresas com fundamentos sólidos, como balanços de baixa dívida, fluxos de caixa positivos e a capacidade de repassar custos mais altos neste período inflacionário.”
Há algum tempo, defendemos a ideia de que uma mudança de regime com base na capitalização de mercado está no horizonte. Nosso argumento tem sido que as ações de pequena capitalização, que ficaram através de seus irmãos de grande porte há mais de uma década, retornariam à sua posição historicamente mais típica de líder de desempenho.
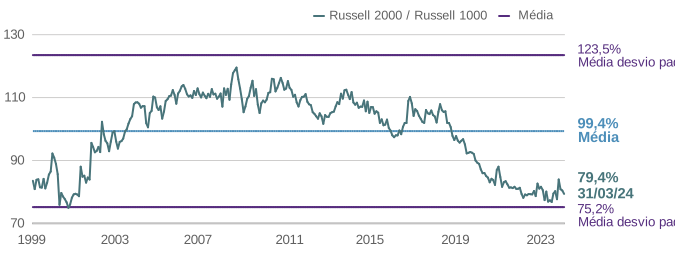
Também mostramos que, com base em nossa métrica de valuation de índice preferencial do valor da empresa para o lucro antes de juros e impostos, ou EV/EBIT, os valuations relativos para ações de pequena capitalização, em comparação com as de grande capitalização, estão perto do seu menor valor em 25 anos. Além disso, o retorno total anual médio de três anos para o Russell 2000 em 30/04/24 foi de -3,2% - e o índice de pequena capitalização teve um retorno negativo de três anos apenas seis vezes desde a sua criação há mais de 40 anos em 1979. Por fim, o Russell 2000 ficou -16,2% abaixo de seu pico anterior em novembro de 2021 no final de abril de 2024.
Gráfico 1: EBIT/EV LTM do Russell 2000 x Russell (excluindo empresas com EBIT negativo)
De 31/03/99 até 31/03/24
Fonte: Russell Investments. O desempenho passado não é indicador nem garantia de resultados futuros.
Mesmo o movimento impressionante das pequenas empresas desde a baixa mais recente no final de outubro de 2023 até o final do primeiro trimestre de 2024 - que viu o Russell 2000 avançar 30,7% e superar o ganho de 28,9% do Russell 1000 - pouco fez para alterar a narrativa crônica de baixo desempenho em torno das ações de pequena capitalização. É claro que não ajudou o Russell 2000 ter ficado atrás do Russell 1000 no 1T24, ganhando 5,2% contra 10,3% para o índice de grande capitalização, que foi liderado mais uma vez pelas ações de mega capitalização do chamado grupo das Magníficas 7.
Não obstante os valuations relativas atualmente baratos, muitas vezes nos perguntam o que desencadeará um grande momento duradouro de ações de pequena capitalização que encerrará esse período de desempenho relativamente baixo. Acreditamos que a resposta pode estar no desdobramento da história de ganhos que ocorre em pequenas empresas. Como gestores ativos de ações de pequena capitalização, sempre acreditamos que a psicologia guia o mercado no curto prazo, mas os lucros comandam o mercado no longo prazo. Os ganhos das ações de pequena capitalização no ano passado foram decepcionantes, caindo mais de -10% em 2023, enquanto os ganhos das ações de grande capitalização, impulsionados pelas Magníficas 7, foram robustamente positivos.
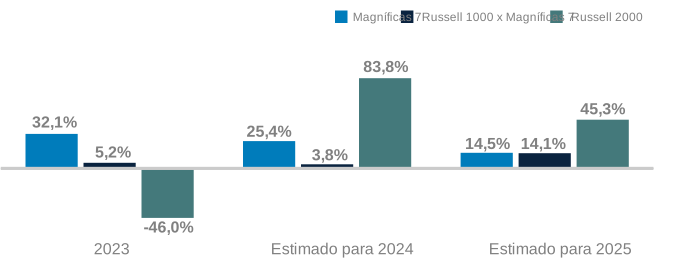
Nossa expectativa é que essa dinâmica comece a se reverter no final deste ano, conforme os lucros de ações de pequena capitalização continuem a se recuperar por meio do crescimento carregado pela extremidade traseira da curva em 2024 e em 2025. Essa recuperação é claramente evidente nas estimativas de crescimento do lucro líquido para as Magníficas 7, o Russell 1000 (excluindo as Magníficas 7) e o Russell 2000 para 2024 e 2025, transformando um vento contrário significativo das ações de pequena capitalização em um vento favorável.
Gráfico 2: Lucro líquido para 2023 com estimativas para 2024 e 2025
Para as Magníficas 7, o Russell 1000 Index (excluindo as Magníficas 7) e o Russell 2000
Fonte: FactSet. O desempenho passado não é garantia de resultados futuros.
Como nosso amigo Jim Furey, da Furey Research, gosta de dizer: “O valuation relativo convincente pode não ser uma condição suficiente para um ciclo de ações de pequena capitalização, mas é absolutamente necessário”. Assim, também, acreditamos que é o crescimento dos lucros. Nossa afirmação de que os retornos do mercado de ações vão se ampliar está embasada na expectativa de que os lucros de ações de pequena capitalização comecem a acelerar no segundo semestre de 2024 e continuem em 2025. As perspectivas de ganhos para muitas empresas de pequena capitalização permanecem promissoras e não reconhecidas, especificamente aquelas para empresas com fundamentos sólidos, como balanços de baixa dívida, fluxos de caixa positivos e a capacidade de repassar custos mais altos neste período inflacionário. Acreditamos que a gestão ativa se tornará ainda mais importante neste mercado e que os lucros acabarão impulsionando os retornos das ações de empresas individuais.
Fiquem ligados...
Definições
O Russell 1000 Index é um índice ponderado por capitalização não gerenciado de ações domésticas de grande capitalização. Ele mede o desempenho das 1.000 maiores empresas norte-americanas de capital aberto no Russell 3000.
O Russell 2000 Index é um índice de ações domésticas de pequena capitalização que mede o desempenho das 2.000 menores empresas de capital aberto dos EUA no Russell 3000 Index.
O valor da firma (EV) refere-se ao valor total de uma empresa depois de levar em conta os detentores de dívida e patrimônio.
O múltiplo EV/EBIT é a razão entre o valor patrimonial (EV) e o lucro antes de juros e impostos (EBIT).
Dados das Magníficas 7 referem-se ao seguinte conjunto de ações: Microsoft (MSFT), Amazon (AMZN), Meta (META), Apple (AAPL), Alphabet (GOOGL, a empresa detentora do Google), Nvidia (NVDA) e Tesla (TSLA). Não há garantia de que qualquer estimativa, previsão ou projeção se realizará.
QUAIS SÃO OS RISCOS?
Todos os investimentos envolvem riscos, incluindo possível perda do capital. O desempenho passado não é indicador nem garantia de resultados futuros. Observe que um investidor não pode investir diretamente em um índice. Os retornos de índice não gerenciado não refletem quaisquer taxas, despesas ou comissões de vendas.
Títulos de renda variável estão sujeitos a flutuação de preço e possível perda de principal.
As ações de pequena e média capitalização envolvem maiores riscos e volatilidade do que aquelas de grande capitalização.
Títulos de renda fixa envolvem riscos de taxas de juros, crédito, inflação e investimento, além de possível perda de capital. Conforme as taxas de juros sobem, o valor dos títulos de renda fixa cai.
Investimentos internacionais estão sujeitos a riscos especiais que incluem flutuações de câmbio, incertezas sociais, econômicas e políticas, que podem aumentar a volatilidade. Esses riscos são ainda maiores nos mercados emergentes.
Commodities e moedas contêm um risco assegurado que incluem condições de mercado, política, questões normativas e naturais e podem não ser adequados para todos os investidores.
Os títulos do Tesouro americano são obrigações de dívida direta emitidas e garantidas pela “fé e crédito integral” do governo dos EUA. O governo dos Estados Unidos garante o pagamento do valor principal e dos juros dos títulos do Tesouro americano quando os títulos são mantidos até o vencimento. Ao contrário dos títulos do Tesouro americano, os títulos de dívida emitidos por agências e instrumentos federais e investimentos relacionados podem ou não ser garantidos pela fé e crédito do governo dos Estados Unidos. Mesmo quando o governo dos Estados Unidos garante o pagamento do principal e dos juros dos títulos, essa garantia não se aplica a perdas resultantes de reduções no valor de mercado dos títulos.
Quaisquer empresas e/ou estudos de caso citados neste documento são utilizados apenas para fins ilustrativos; qualquer investimento pode ou não ser atualmente mantido por qualquer portfólio assessorado pela Franklin Templeton. As informações fornecidas não são uma recomendação ou conselho de investimento individual para qualquer título, estratégia ou produto de investimento em particular, nem uma indicação da intenção de negociação de qualquer portfólio administrado pela Franklin Templeton. O desempenho passado não é garantia de resultados futuros.
Os dados e números citados neste artigo foram obtidos da Russell Investments, Bloomberg e Reuters.