

AUTOR

Chuck Royce
Presidente, Gestor de Portfólio

Francis Gannon
Diretor e Co-Chefe de Investimentos,
Diretor Administrativo
Os investidores estão compreensivelmente nervosos nos dias de hoje, o que não é uma surpresa, considerando quantas perguntas importantes atualmente não têm respostas sólidas. Será que a economia dos EUA entrará em recessão ou já passamos pelo pior? Quando começará uma recuperação mais robusta? Quando a inflação diminuirá mais significativamente? O Fed fará uma pausa, um pivô ou mais altas? Quando, e de que maneira, o conflito entre Rússia e Ucrânia terminará - e como seu resultado afetará a geopolítica e a economia global? O reshoring, a lei de infraestrutura e/ou a Lei CHIPS e Ciência terão um impacto positivo mensurável em nossa economia? Caso positivo, quando? Com certeza, ao longo de nossas mais de cinco décadas de gestão de ativos, raramente vimos um período tão cheio de incertezas quanto o presente, salvo períodos de crise generalizada.
Do nosso ponto de vista, o presente incerto oferece um momento altamente oportuno para investir em ações de pequena capitalização no longo prazo.”
É durante esses dias desafiadores que ter um horizonte de investimento de longo prazo parece especialmente relevante. E adotar a visão de longo prazo pode ser ainda mais relevante para as ações de pequena capitalização devido ao seu hábito consagrado de emergir de períodos de longo prazo com desempenho baixo ou negativo para aqueles com retornos de longo prazo acima da média. Por exemplo: quando os retornos anuais de cinco anos do Russell 2000 Index foram inferiores a 5%, os períodos subsequentes de três anos tiveram retornos positivos 100% do tempo, em todos os 84 períodos, e tiveram uma média de 17,7%, o que estava bem acima do retorno médio mensal de três anos do índice de 9,8% desde a fundação do Russell 2000, em 31/12/78.
Os resultados para os períodos de cinco anos foram igualmente animadores após períodos de cinco anos em que o índice de pequena capitalização teve retornos anualizados inferiores a 5%. O Russell 2000 teve retornos anuais positivos de cinco anos 100% do tempo - em todos os 81 períodos de cinco anos - com uma impressionante média de 14,9%, que estava bem acima de seu retorno mensal de cinco anos desde o início de 9,6%. Acreditamos que esses padrões são especialmente relevantes agora porque os respectivos retornos anualizados de três e cinco anos para o Russell 2000 em 31/05/23 foram de 9,2% e 2,7%. (Vale a pena notar também que o ponto de partida do número abaixo da média de três anos não demorou muito para que o mercado começasse a se recuperar rapidamente de seu fundo impulsionado pela COVID em 18/03/20.)
Alta probabilidade de desempenho positivo nas ações de pequena capitalização?
Desempenho médio anualizado subsequente de 5 anos para o Russell 2000 após ranges de retorno anualizado de 5 anos de menos de 5% de 31/12/83 a 31/03/23
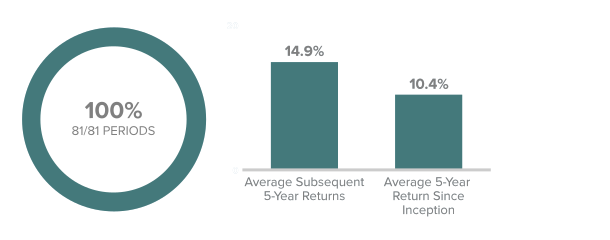
Fonte: Russell Investments. O desempenho passado não é indicador nem garantia de resultados futuros.
Estávamos curiosos, no entanto, para descobrir se esse padrão se manteria se incluíssemos períodos antes da criação do Russell 2000 em 1978 - o que nos levou a examinar o desempenho do CRSP 6-10, o indicador de pequena capitalização que usamos quando queremos analisar dados que precedem a criação dos índices Russell. Começamos nossa análise, como normalmente fazemos, após o fim da Segunda Guerra Mundial. Descobrimos que de 31/12/45 a 31/03/23 ocorreram 135 períodos de cinco anos em que o CRSP 6-10 retornou menos de 5% em base anualizada. Os períodos subsequentes de um ano foram positivos 84% do tempo, em 113 períodos, com um retorno médio de 26,7%- o que estava bem à frente da média de 14,4% para todos os 868 períodos de um ano.
A história foi igualmente positiva para os 132 períodos de três anos que se seguiram a períodos de cinco anos com retornos anualizados de menos de 5%. Em 95% desses períodos de três anos, um total de 125 retornos anualizados subsequentes foram positivos, com média de 20,7%. Mais uma vez, os retornos anualizados provenientes de um período fraco de cinco anos foram muito superiores à média geral, neste caso superando o retorno médio anualizado de três anos do CRSP 6-10 de 12,9% para todos os 832 períodos desde o final de 1945.
Em seguida, analisamos os 129 períodos de cinco anos em que o CRSP 6-10 teve uma média inferior a 5% em uma base anualizada que também teve um retorno subsequente de cinco anos. O subsequente retorno anualizado de cinco anos foi positivo em todos os 129 períodos - outra marca de 100% para ações de pequena capitalização. O retorno anualizado médio de cinco anos para os 129 períodos foi de impressionantes 20,0% - claramente melhor do que o retorno médio geral de 12,6% para os 808 períodos de cinco anos abrangendo 31/12/45-3/31/23.
Adotando a visão de longo prazo das ações de pequena capitalização
Desempenho médio anualizado quinquenal subsequente para o CRSP 6-10 após períodos de retorno de 5 anos inferiores a 5% de 31/12/45 a 31/03/23
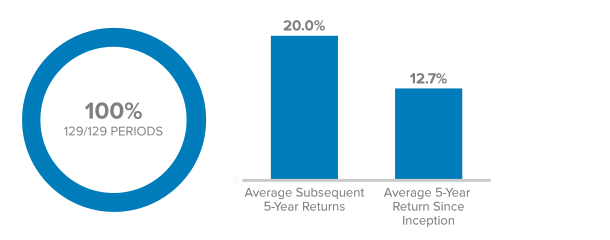
Fonte: Russell Investments. O desempenho passado não é indicador nem garantia de resultados futuros.
Acreditamos que o padrão histórico, ao longo de mais de 75 anos, de desempenho positivo de ações de pequena capitalização proveniente de longos períodos de retornos baixos ou negativos vale ser considerado, especialmente em um momento em que muitas ações de pequena capitalização nos parecem com valor interessante em uma base absoluta e em relação às ações de grande capitalização. Do nosso ponto de vista, o presente incerto oferece um momento altamente oportuno para investir em ações de pequena capitalização no longo prazo.
Definições
A Lei CHIPS e Ciência é um estatuto federal dos EUA promulgado pelo 117º Congresso dos Estados Unidos e transformado em lei pelo presidente dos EUA, Joe Biden, em 9 de agosto de 2022. A lei prevê cerca de US$ 280 bilhões em novos financiamentos para impulsionar a pesquisa e a fabricação domésticas de semicondutores nos Estados Unidos.
O Russell 2000 Index é um índice de ações domésticas de pequena capitalização que mede o desempenho das 2.000 menores empresas de capital aberto dos EUA no Russell 3000 Index.
O Centro de Pesquisa em Preços de Valores Mobiliários (CRSP) divide igualmente as empresas listadas na NYSE em 10 decis com base na capitalização de mercado. Decis 1-5 representam as maiores empresas de capital nacional e decis 6-10 representam as menores. O CRSP classifica todas as empresas de capital nacional listadas com base nessas faixas de capitalização de mercado. Para efeito de comparação, o CRSP 1-5 teria parâmetros de capitalização semelhantes aos do S&P 500 e o CRSP 6-10 teria parâmetros de capitalização semelhantes aos do Russell 2000.
QUAIS SÃO OS RISCOS?
O desempenho passado não é indicador nem garantia de resultados futuros. Observe que um investidor não pode investir diretamente em um índice. Os retornos de índice não gerenciado não refletem quaisquer taxas, despesas ou comissões de vendas.
Títulos de renda variável estão sujeitos a flutuação de preço e possível perda de principal. Títulos de renda fixa envolvem riscos de taxas de juros, crédito, inflação e investimento, além de possível perda de principal. Conforme as taxas de juros sobem, o valor dos títulos de renda fixa cai. Investimentos internacionais estão sujeitos a riscos especiais que incluem flutuações de câmbio, incertezas sociais, econômicas e políticas, que podem aumentar a volatilidade. Esses riscos são ainda maiores em mercados emergentes. Commodities e moedas contêm um risco assegurado que incluem condições de mercado, política, questões normativas e naturais e podem não ser adequados para todos os investidores.
Os títulos do Tesouro americano são obrigações de dívida direta emitidas e garantidas pela “fé e crédito integral” do governo dos EUA. O governo dos Estados Unidos garante o pagamento do valor principal e dos juros dos títulos do Tesouro dos Estados Unidos quando os títulos são mantidos até o vencimento. Ao contrário dos títulos do Tesouro dos EUA, os títulos de dívida emitidos por agências e instrumentos federais e investimentos relacionados podem ou não ser garantidos pela fé e crédito do governo dos Estados Unidos. Mesmo quando o governo dos Estados Unidos garante o pagamento do principal e dos juros dos títulos, essa garantia não se aplica a perdas resultantes de reduções no valor de mercado dos títulos.
Os dados e números citados neste artigo foram obtidos da Russell Investments, MSCI, Centro de Pesquisa em Preços de Valores Mobiliários (CRSP) e Reuters.