

AUTOR

Francis Gannon
Diretor e Co-Chefe de Investimentos, Diretor Administrativo
As ações subiram em grande parte do mundo nos dois primeiros meses do quarto trimestre de 2022, antes que começassem a cair novamente em dezembro. Ainda assim, o 4T22 encerrou como o único trimestre positivo do ano tanto para o Russell 2000 de pequena capitalização, que cresceu 6,2%, quanto para o Russell 1000 de grande capitalização, que ganhou 7,2%. Fora dos EUA, o desempenho foi ainda melhor, uma vez que o MSCI ACWI ex USA Small Cap Index subiu 13,3% no 4T22, enquanto o MSCI ACWI ex USA Large Cap Index avançou 14,3%. Esses fortes resultados deixaram o Nasdaq Composite como um ponto fora da curva: O índice de alta tecnologia caiu ligeiramente, para 0,8% no trimestre.
Um trimestre oscilante para ações
Desempenho acumulado do 4T22 para os índices Russell 2000 e Russell 1000 (em termos de porcentagem)
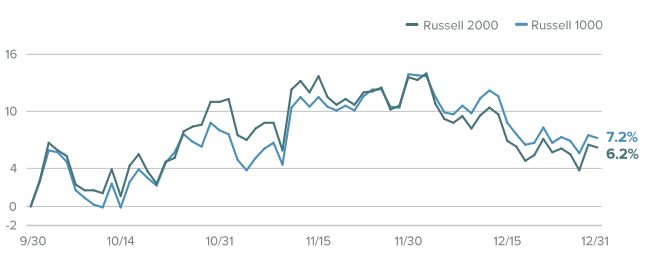
Fonte: Russell Investments. O desempenho passado não é indicador nem garantia de resultados futuros.
Os investidores norte-americanos continuaram a enfrentar uma série vertiginosa, embora talvez familiar, de macrodesenvolvimentos contraditórios, desde a inflação atual, um Fed claramente hawkish e uma recessão amplamente esperada - embora ainda não concretizada - para um mercado de trabalho forte e uma economia americana surpreendentemente (para alguns) resiliente, com o PIB nominal para o 3T22 ajustado para cima em dezembro de 2,8% para 3,0%. Além disso, o crescimento do PIB dos EUA no primeiro semestre foi negativo, o que atende a um dos principais critérios para uma recessão.
Esse período desafiador ajudou a incentivar um ano claramente de baixa para as ações, com perdas generalizadas de dois dígitos, independentemente da capitalização de mercado ou geografia. O Russell 2000 caiu 20,4%, o Russell 1000 caiu 19,1%, o MSCI ACWI ex USA Small Cap perdeu 20,0% e o MSCI ACWI ex USA Large Cap caiu 15,3%. Como foi o caso no 4T22, o Nasdaq Composite teve o pior desempenho, caindo 32,5% em 2022. O Russell 2000 também perdeu 26,7% de seu topo mais recente em 11/8/21 até 31/12/22 - e ganhou 7,6% de sua baixa em 16/06/22 até o final do ano.
As perdas de 2022 para ações de pequena e grande capitalização pouco fizeram, no entanto, para mudar o panorama de valuation relativo. No final de dezembro, os valuations de pequena capitalização permaneceram perto de sua mínima de 20 anos em comparação com os de grande capitalização, com base em nossa métrica de avaliação preferencial do valor médio da empresa nos últimos 12 meses para o lucro antes dos impostos (LTM EV/EBIT).
Valuations relativos para ações de pequena capitalização x grande capitalização permaneceram próximos de suas mínimas de 20 anos
LTM EV/EBIT¹ mediano do Russell 2000 vs. Russell 1000 (excluindo empresas com EBIT negativo), de 31/12/02 a 31/12/22
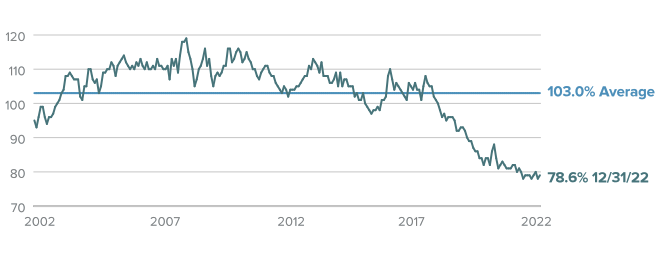
Fonte: Russell Investments. 1 Valor empresarial/lucro antes de juros e impostos. O desempenho passado não é indicador nem garantia de resultados futuros.
Qualidade e valor de pequena capitalização se saem melhor no 4T22
No espaço doméstico de empresas de pequena capitalização, o padrão de desempenho foi o que teríamos esperado em um ano de baixa, enquanto no único trimestre positivo do ano, o Russell 2000 Value Index teve um desempenho mais do que o dobro do Russell 2000 Growth Index, um aumento de 8,4% no 4T22 em comparação com 4,1%. Isso marcou o oitavo trimestre dos últimos nove em que o índice de valor de empresas de pequena capitalização superou sua contraparte de crescimento, incluindo uma sequência de sete trimestres consecutivos antes do 3T22.
Além disso, as empresas de pequena capitalização de alta qualidade - ou seja, aquelas no quintil mais alto de retorno sobre o capital investido (“ROIC”) dentro do Russell 2000 - tiveram os maiores retornos no 4T22, enquanto aquelas no quintil mais baixo do ROIC tiveram o menor. Essa vantagem para qualidade veio em um trimestre que englobou um breve rally afetado por uma correção. Embora um padrão similar de alta e baixa tenha caracterizado o 3T22, esse período viu empresas de pequena capitalização de qualidade inferior - especificamente aquelas com lucro antes de juros e impostos (“EBIT”) negativo - superarem as empresas com lucro. Como as empresas de pequena capitalização com ROIC e ganhos mais altos também lideraram no primeiro semestre de 2022, essas ações geralmente se mantiveram melhores em 2022 como um todo em comparação com seus irmãos de baixa qualidade e não remunerados.
Valor de pequena capitalização está ganhando ao perder menos
Assim, não é surpresa que o Russell 2000 Value tenha perdido expressivamente menos do que o Russell 2000 Growth para 2022, -14,5% em comparação com -26,4%. Como temos mantido nos últimos dois anos, nossa visão é que o valor de pequena capitalização recuperou sua vantagem histórica de longo prazo sobre o crescimento de pequena capitalização.
Um apoio revelador para essa ideia pode ser visto olhando para o retorno anualizado de cinco anos para o Russell 2000 Value em 31/12/21, que foi de 9,1% em comparação a um ganho de 14,5% para o Russell 2000 Growth - uma vantagem de 540 pontos base para o segundo. A resiliência relativa do valor de pequena capitalização em relação ao crescimento de pequena capitalização em 2022 fez com que esse spread se revertesse em um valor considerável para o período de cinco anos encerrado em 31/12/22, quando o índice Russell 2000 Value subiu 4,1% versus 3,5% para o índice Russell 2000 Growth. Para ter certeza, nossa confiança de que o valor pode manter sua vantagem de desempenho sobre o crescimento está embasada no fato de que ao longo de todos os períodos médios mensais de cinco anos desde a sua criação compartilhada (31/12/78), a vantagem foi diretamente a favor do valor (11,8% x 8,8%).
De macro para micro?
É um risco subestimar 2022 como um ano focado no macro, com sua reversão radical na política do Fed, inflação persistente (que, no entanto, provavelmente atingiu o pico), a guerra na Ucrânia, os efeitos aparentemente intermináveis da COVID e uma recessão global amplamente prevista - que é iminente há mais de um ano, mas, de alguma forma conseguiu ainda não se materializar, pelo menos nos EUA. Essas forças negativas, reais e percebidas, tiveram um efeito previsivelmente mitigante nos preços das ações ao longo do ano. Em muitos casos, esse efeito atingiu as ações independentemente de seus fundamentos financeiros e/ou experiência operacional, especialmente no espaço de pequena capitalização que conhecemos tão bem.
Ao mesmo tempo, houve uma reclassificação profunda e de longo alcance das ações em crescimento, um desdobramento que não nos surpreende diante de mais de uma década de taxas de juros zero e fácil acesso ao capital chegando ao fim - com o efeito indireto de uma inflação muito maior. Vimos isso mais claramente em 2022 nas duas pontas do mercado de ações: na correção mais profunda para ações de crescimento de pequena capitalização que discutimos acima e nas quedas acentuadas para muitas empresas de mega capitalização. O último grupo tinha sido anteriormente uma espécie de porto seguro para muitos investidores que viram poucas (ou nenhuma) alternativas em um ambiente que oferecia tão pouco na forma de rendimentos.
Mas esses dias ficaram para trás. O aumento nas taxas crescentes e inflação se combinaram para trazer uma grande mudança de regime, um período de compressão de múltiplos que suspeitamos que comece a chamar a atenção dos investidores - pelo menos até certo ponto - para longe do claramente cheio e incerta panorama macro e para os fundamentos corporativos. Os sinais disso já podem ser vistos nas rodadas de comentários na mídia financeira sobre a probabilidade de ganhos mais baixos no quarto trimestre, acompanhados de ansiedade sobre o número de empresas que podem revisar a orientação para o restante de 2023.
Nuvens de hoje trarão céus mais ensolarados?
Embora a previsão de curto prazo para ações seja tão clara quanto qualquer outra que possamos lembrar, também vemos um clima melhor no horizonte de longo prazo, especialmente para ações de pequena capitalização. Por esta e outras razões, recebemos com bons olhos qualquer grau de maior escrutínio nos fundamentos de empresas.
De fato, ao longo de 2022, muitas vezes ficamos impressionados com o contraste entre as perspectivas mais confiantes - embora cautelosas - das muitas equipes de gestão com as quais nos encontramos e as manchetes fatalistas que vemos quase todos os dias. É claro que essas empresas possuem alguma combinação de valuation atraente (de acordo com nossas análises), fortes perspectivas de longo prazo, baixa dívida, fluxos de caixa livres positivos, alto ROIC e/ou experiência comprovada em gestão. No geral, elas parecem bem posicionadas para um mercado mais focado em fundamentos e/ou de uma economia em recuperação.
E, embora a recessão continue a ser uma possibilidade, nenhum de nós sabe quando ela ocorrerá, quanto tempo vai durar ou quão profunda será. O que sabemos é que qualquer recessão - como qualquer mercado de baixa - um dia, em última análise, acaba. Qualquer recessão será seguida por uma recuperação. Vale a pena ter em mente que a história também mostra que as empresas de pequena capitalização provavelmente começarão um movimento de alta antes que muitos de nós saibam com certeza que a economia está se recuperando de verdade.
Tomando a visão de longo prazo das ações de pequena capitalização
De igual importância é o fato de que, desde o final da Segunda Guerra Mundial, a maioria dos anos de baixa para as ações de pequena capitalização foram seguidos por um desempenho positivo. Antes de 2022, houve outros 24 anos em que as ações de pequena capitalização tiveram um resultado negativo no ano civil (usando o Centro de Pesquisa em Preços de Valores Mobiliários (“CRSP”) 6-10 como nosso procurador de ações de pequena capitalização de longo prazo). Em 19 dos anos subsequentes, ou 79% do tempo, as ações de pequena capitalização passaram a ter retornos positivos no ano seguinte. Talvez ainda mais notável tenha sido que o retorno médio para os anos positivos que se seguiram a um negativo foi de 25,9%, um resultado expressivamente maior do que o retorno médio de 10% para os anos civis que se seguiram a um retorno positivo de pequena capitalização.
Maioria dos anos de baixa tem sido historicamente seguida por anos de alta para ações de pequena capitalização
Retornos de ano civil para anos subsequentes para anos de retorno negativo para o CRSP 6-10, 31/12/45-31/12/19
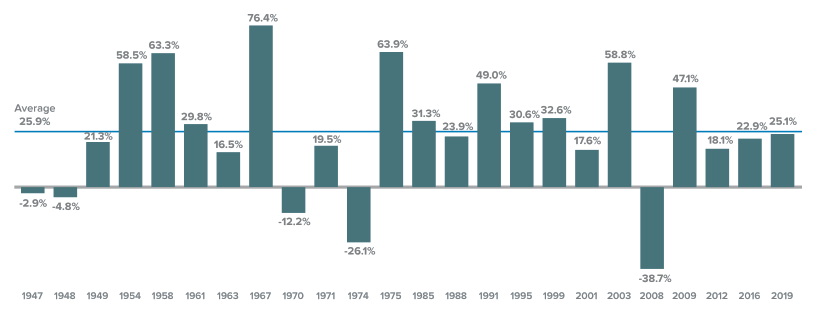
Fonte: CRSP. O desempenho passado não é indicador nem garantia de resultados futuros.
Os padrões históricos de desempenho de ações de pequena capitalização também mostram que períodos com retornos de longo prazo abaixo da média foram seguidos por aqueles com retornos de longo prazo acima da média - e os períodos subsequentes tiveram retornos positivos na maioria dos casos. Os retornos de três anos anualizados subsequentes de pontos de entrada de três anos de menos de 5% foram positivos 99% do tempo - ou seja, em 75 dos 76 períodos anualizados de três anos - em média 16,1% desde a criação do Russell 2000, em 31/12/78. O Russell 2000 também teve retornos anuais positivos de cinco anos 100% do tempo - ou seja, em todos os 81 períodos de cinco anos - e uma impressionante média de 14,9% após períodos de cinco anos com retornos anualizados de 5% ou menos. Por que isso é especialmente relevante agora? Os respectivos retornos anualizados de três e cinco anos para o Russell 2000 em 31/12/22 foram de 3,1% e 4,1%.
Alta probabilidade de desempenho positivo nas ações de pequena capitalização?
Desempenho médio anualizado de cinco anos subsequente para o Russell 2000 nas faixas de retorno de cinco anos 31/12/83-31/12/22
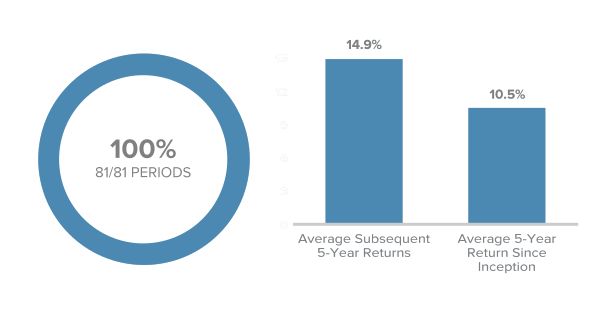
Fonte: Russell Investments. O desempenho passado não é indicador nem garantia de resultados futuros.
Na nossa opinião, esses padrões históricos não apenas sugerem uma baixa probabilidade de perda para ações de pequena capitalização em períodos de longo prazo de pelo menos três anos, mas também implicam que o custo de oportunidade de esperar ou tentar cronometrar um fundo - seja para o mercado ou para a economia - pode ser alto. Assim, embora ninguém possa prever resultados futuros para os mercados ou para a economia, podemos examinar cuidadosamente os padrões de desempenho passados das ações de pequena capitalização de uma forma que nos ajude a entender o presente conforme nos preparamos para os dias incertos à frente.
O Russell 2000 caiu 31,9% de 11/8/21 até o fundo atual em 16/06/22, o que o coloca precisamente na média de recessões do Russell 2000 de 15% ou mais desde o início do índice de ações de pequena capitalização. Durante esse período de 44 anos, apenas três mercados de baixa foram especialmente mais profundos do que este, caindo pelo menos mais 10%. Cada uma dessas recessões foi exacerbada por um evento negativo monumental: a grande crise financeira levou a perdas das ações de pequena capitalização de 58,9% de 13/07/07-3/9/09; a explosão da Bolha da Internet viu o Russell 2000 cair 44,1% de 9/3/00-10/9/02; e, na pandemia da COVID, o índice de ações de pequena capitalização caiu 41,8% de 31/08/18-3/18/20. Cada um apresentou aos investidores um teste formidável para manter suas posições, sem falar em aumentar sua alocação de pequena capitalização - e, em cada caso, a recuperação subsequente do mercado levou a retornos de longo prazo muito interessantes. Independentemente do que aconteça, vemos o atual período de incerteza como um momento altamente oportuno para investir ativamente em ações de pequena capitalização selecionadas para o longo prazo.
Definições
O Russell 2000 Index é um índice de ações domésticas de pequena capitalização que mede o desempenho das 2.000 menores empresas de capital aberto dos EUA no Russell 3000 Index.
O Russell 1000 Index é um índice ponderado por capitalização não gerenciado de ações domésticas de grande capitalização. Ele mede o desempenho das 1.000 maiores empresas norte-americanas de capital aberto no Russell 3000 Index.
Os índices Russell 2000 Value e Groweth consistem nas respectivas ações de de valor e crescimento dentro do Russell 2000, conforme determinado pela Russell Investments.
O Russell 3000 Index é um índice de ações ponderado pela capitalização de mercado que acompanha o desempenho das 3.000 maiores ações listadas nos EUA, que representam cerca de 97% de todos os títulos incorporados nos EUA.
O MSCI ACWI ex USA Small Cap Index é um índice ponderado por capitalização não gerenciado de ações globais de pequena capitalização, excluindo os Estados Unidos.
O MSCI ACWI ex USA Large Cap Index é um índice ponderado por capitalização não gerenciado de ações globais de grande capitalização, excluindo os Estados Unidos.
O Nasdaq Composite Index é um índice ponderado por capitalização de mercado de mais de 3.700 ações listadas na Nasdaq.
O Centro de Pesquisa em Preços de Valores Mobiliários (CRSP) divide igualmente as empresas listadas na NYSE em 10 decis com base na capitalização de mercado. Decis 1-5 representam as maiores empresas de capital nacional e decis 6-10 representam as menores. O CRSP classifica todas as empresas de capital nacional listadas com base nessas faixas de capitalização de mercado. Para efeito de comparação, o CRSP 1-5 teria parâmetros de capitalização semelhantes aos do S&P 500 e o CRSP 6-10 teria parâmetros de capitalização semelhantes aos do Russell 2000.
QUAIS SÃO OS RISCOS?
O desempenho passado não é indicador nem garantia de resultados futuros. Observe que um investidor não pode investir diretamente em um índice. Os retornos de índice não gerenciado não refletem quaisquer taxas, despesas ou comissões de vendas.
Títulos de renda variável estão sujeitos a flutuação de preço e possível perda de principal. Títulos de renda fixa envolvem riscos de taxas de juros, crédito, inflação e investimento, além de possível perda de principal. Conforme as taxas de juros sobem, o valor dos títulos de renda fixa cai. Investimentos internacionais estão sujeitos a riscos especiais que incluem flutuações de câmbio, incertezas sociais, econômicas e políticas, que podem aumentar a volatilidade. Esses riscos são ainda maiores em mercados emergentes. Commodities e moedas contêm um risco assegurado que incluem condições de mercado, política, questões normativas e naturais e podem não ser adequados para todos os investidores.
Os títulos do Tesouro americano são obrigações de dívida direta emitidas e garantidas pela “fé e crédito integral” do governo dos EUA. O governo dos Estados Unidos garante o pagamento do valor principal e dos juros dos títulos do Tesouro dos Estados Unidos quando os títulos são mantidos até o vencimento. Ao contrário dos títulos do Tesouro dos EUA, os títulos de dívida emitidos por agências e instrumentos federais e investimentos relacionados podem ou não ser garantidos pela fé e crédito do governo dos Estados Unidos. Mesmo quando o governo dos Estados Unidos garante o pagamento do principal e dos juros dos títulos, essa garantia não se aplica a perdas resultantes de reduções no valor de mercado dos títulos.
Os dados e números citados neste artigo foram obtidos da Russell Investments, MSCI, Centro de Pesquisa em Preços de Valores Mobiliários (CRSP) e Reuters.