

AUTOR

Chuck Royce
Presidente, Gestor de Portfólio

Francis Gannon
Diretor e Co-Chefe de Investimentos,
Diretor Administrativo
Qual era a sua visão sobre os movimentos do mercado no 1º trimestre de 2023?
Chuck Royce: Foi um dos trimestres mais interessantes que vi em muito tempo. O ano começou com um forte movimento de alta que foi sucedido pelo que parecia ser uma fase de leve correção em fevereiro, antes que as falências do Silicon Valley e do Signature Bank, combinadas com a frágil condição do First Republic Bank e do Credit Suisse, derrubassem ainda mais os preços das ações. O Russell 2000 Index subiu 13,7% até 02/02/23, mas acabou subindo apenas 2,7% no 1º trimestre de 2023 como um todo.
Vocês ficaram surpresos com a profundidade da correção em fevereiro e março?
Chuck Royce: De maneira alguma. Essa correção mais acentuada parecia consistente com a crescente convicção - que se materializou de forma muito rápida - de que a economia estava se aproximando de uma recessão. E a possibilidade de uma crise bancária sempre assusta os investidores - e esse medo só cresceu nos 15 anos desde a Grande Crise Financeira. A maioria dos bancos - e isso inclui todas as instituições regionais e menores - existe, em grande parte, embasada na confiança de seus depositantes e das comunidades que eles atendem, então qualquer fator que perturbe ou coloque em xeque essa confiança é levado muito a sério e, muitas vezes, tem um efeito cascata em outras áreas da economia. A partir de agora, estamos cautelosamente otimistas de que esta ameaça recente já ficou no passado, com a crise potencial tendo sido evitada.
Francis Gannon: Eu acho que também é importante ressaltar que o medo de que as falências bancárias se espalhassem teve um impacto desproporcional no desempenho de ações de pequena capitalização no primeiro trimestre porque tanto o Russell 2000 quanto o Russell 2000 Value têm ponderações consideráveis em bancos regionais. No índice de valor de pequena capitalização, por exemplo, a ponderação foi de aproximadamente 16% no final de março.
Por que você acha que as ações de grande capitalização e de crescimento (growth) se saíram melhor no 1º trimestre de 2023?
Francis Gannon: Acredito que vimos o que eu chamaria de um voo para o familiar no trimestre, em oposição a um voo para a segurança, durante um período altamente incerto. Os rendimentos do tesouro têm se comportado com o tipo de alta volatilidade que estamos acostumados a ver em ações mais especulativas, então, nesse sentido, não foi surpreendente ver os investidores se reunirem de volta ao que pensamos ser apenas a segurança percebida das ações de mega capitalização. No entanto, esses gigantes, como Meta Platforms, Apple, Microsoft e Alphabet - que se recuperaram até o final de março - também estão vendendo em múltiplos que parecem insustentáveis para nós. As ações de pequena capitalização, por outro lado, ficaram atrás de seus pares maiores e mais orientados para o crescimento no trimestre, com o Russell 1000 Index subindo 7,5%, o Russell Top 50 Mega Cap Index subindo 12,9% e o Nasdaq Composite 17,0%.
Você antecipa que o rally para as ações de mega capitalização será de curta duração?
Chuck Royce: Acho que esse é o caso mais provável diante dos múltiplos altos que Frank mencionou. É claro que o quadro de curto prazo está muito nublado agora, então estou hesitante sobre qualquer previsão - minha própria ou de qualquer outra pessoa - que não tenha uma visão de longo prazo. Para dar apenas um exemplo, os avanços na inteligência artificial, como o ChatGPT, poderiam criar um rally expressivo para empresas de tecnologia maiores, se não uma eventual bolha secular. Mas não sabemos quando essa tecnologia estará pronta para uso mais confiável e generalizado. Também não sabemos quais empresas estarão melhor posicionadas para se beneficiar ou qual será o impacto na lucratividade.
Qual a extensão do papel você acha que esses rendimentos mais voláteis do Tesouro desempenharam em retornos mais altos para as maiores ações?
Francis Gannon: Um fator bastante considerável, acredito, junto com a crença equivocada de que o Fed estava prestes a aliviar ou mesmo reduzir as taxas. Estamos passando por uma das taxas de aumento mais rápidas e íngremes para as taxas de juros em anos, o que, juntamente com a perspectiva incerta para a economia, está causando volatilidade considerável nos rendimentos. O Tesouro de 2 anos, por exemplo, começou 2023 nos 4,4%. Ele caiu para 4,1% em meados de janeiro, subiu para 5,1% no início de março e depois caiu mais uma vez para fechar o trimestre em 3,8%. Assim, enquanto as taxas têm aumentado, alguns investidores parecem estar desconfiados de entrar em títulos de dívida.
Você acha que os valuations de ações de pequena capitalização se tornaram mais interessantes na sequência dos recentes desdobramentos do mercado?
Chuck Royce: Sim, o Russell 2000 ainda estava em um mercado de baixa no final de março. Ele caiu -24,7% de seu pico em 08/11/21 a 31/03/23, e o estoque médio no Russell 2000 caiu -35,2% de suas respectivas máximas de 52 semanas até o final de março. Isso criou oportunidades para adicionarmos à nossa mais alta convicção nomes, bem como a chance de investigar novos nomes em várias áreas. Os problemas para os bancos regionais criaram efeitos para atingir com força muitas ações cíclicas e de valor. Mas acreditamos que nossa perspectiva de investimento de longo prazo e ênfase na qualidade nos permitem ignorar o ruído no curto prazo, o que é especialmente importante em momentos assim. Na área financeira, por exemplo, gostamos de companhias de seguros, empresas de desenvolvimento de negócios e gestoras de ativos alternativos. São investimentos de longo prazo em empresas que não dependem do sistema bancário. E também estamos olhando atentamente para bancos regionais selecionados para ver quais empresas parecem mais bem posicionadas para sobreviver às condições atualmente difíceis para a indústria.
Qual é a sua perspectiva para ações de valor de pequena capitalização e qualidade de pequena capitalização diante da incerteza econômica e do mercado em curso?
Francis Gannon: As ações de valor de pequena capitalização ficaram atrás do crescimento no primeiro trimestre, depois de uma sequência estável com desempenho superior nos últimos oito trimestres. O Russell 2000 Value Index caiu -0,7% no primeiro trimestre em comparação com um ganho de 6,1% para o Russell 2000 Growth Index. Estamos confiantes de que essa desvantagem para a área de valor será temporária. O pivô na política do Fed da época de taxas de juros zero (ou quase zero) e dinheiro fácil para um de aumentos de taxas e aperto quantitativo, ambos no cenário da inflação persistente, significa que o cenário de investimento também mudou. Acreditamos que as ações que tiveram melhor desempenho sob o regime da década anterior de taxas de juros zero, inflação baixa e baixo crescimento nominal - que eram de mega capitalização e crescimento de pequena capitalização - provavelmente não levarão adiante, independentemente da direção que a economia dos EUA tome. Por outro lado, as áreas do mercado de ações que ficaram para trás durante esse longo período provavelmente, na nossa opinião, capturarão a liderança de longo prazo.
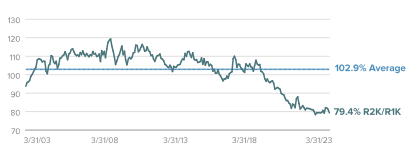
Chuck Royce: Achamos que as ações de pequena capitalização estão prontas para ter seu momento e esperamos que os próximos três a cinco anos sejam fortes tanto em termos absolutos quanto relativos. O ambiente de taxas crescentes está criando vantagens para as empresas que podem se autofinanciar graças à solidez do seu balanço e práticas de alocação de capital. De igual importância, o valuation do Russell 2000 permaneceu perto de sua menor taxa em 20 anos em comparação com o Russell 1000, com base em nossa métrica de valuation preferida do valor médio da empresa nos últimos 12 meses para o lucro antes dos impostos (LTM EV/EBIT). Usando a mesma métrica dentro de ações de pequena capitalização, descobrimos que o valor terminou o primeiro trimestre em uma avaliação substancialmente mais atraente do que o crescimento de ações de pequena capitalização.
Valuations relativos para ações de pequena capitalização x grande capitalização permaneceram próximos de suas mínimas de 20 anos
EBIT/EV LTM mediano do Russell 2000 x Russell (excluindo empresas com EBIT negativo), de 31/03/03 a 31/03/23
Fonte: Russell Investments. O desempenho passado não é indicador nem garantia de resultados futuros.
Você observou alguma diferença de desempenho notável entre ações de grande e pequena capitalização no nível do setor no 1° trimestre de 2023?
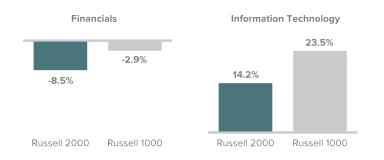
Francis Gannon: A disparidade nos retornos do setor foi o elemento mais notável. Dentro do Russell 2000, por exemplo, o setor financeiro teve, sem surpresa, uma grande perda e prejudicou o desempenho do primeiro trimestre. O setor também caiu no Russell 1000, mas até agora teve menos impacto. Da mesma forma, a TI foi o principal fator em ambos os índices, mas tanto os retornos do setor quanto suas respectivas contribuições para o desempenho geral foram muito maiores no índice de grande capitalização.
Vantagem do setor: Grande capitalização
Retornos de setor do Russell 2000 x. Russell 1000 no 1° trimestre de 2023
Fonte: Russell Investments. O desempenho passado não é indicador nem garantia de resultados futuros.
Qual é a sua perspectiva para ações de pequena capitalização gerenciadas ativamente?
Francis Gannon: Nossa visão na verdade não mudou desde o final de 2022. Desde o final da Segunda Guerra Mundial, a maioria dos anos de baixa para as ações de pequena capitalização foram seguidos por um desempenho positivo. Antes de 2022, houve 24 anos em que as ações de pequena capitalização tiveram um retorno negativo no ano civil - usamos o Centro de Pesquisa em Preços de Valores Mobiliários (“CRSP”) 6-10 como nosso indicador de ações de pequena capitalização de longo prazo. Em 19 dos anos subsequentes - ou seja, 79% do tempo - das ações de pequena capitalização tiveram um retorno positivo no ano seguinte. Talvez ainda mais notável tenha sido que o retorno médio para os anos positivos que se seguiram a um negativo foi de 25,9%, um resultado bem melhor do que o retorno médio de 10% para os anos civis que se seguiram a um retorno positivo de pequena capitalização.
Chuck Royce: O curto prazo está tão turvo quanto qualquer outro que possamos lembrar. Uma recessão é uma grande possibilidade, mas não sabemos quanto tempo ou quão profunda será. O que sabemos é que uma recessão, assim como um mercado de baixa, sempre acaba. E, na maioria dos casos, cada uma delas foi seguida por uma recuperação. Sabemos que os mercados de baixa são sempre um desafio. É difícil manter o investimento quando os preços estão caindo. Mas outra lição histórica importante é que as recuperações do mercado dos mercados de baixa são mais apreciadas pelos investidores que têm paciência e disciplina para resistir. Períodos como os últimos 12-18 meses testaram dolorosamente a tolerância de todos os investidores. Mas mais de 50 anos de gerenciamento de portfólio nos ensinaram que estes são muitas vezes os momentos mais gratificantes para ser investido em algumas ações de pequena capitalização no o longo prazo.
Definições
O Russell 2000 Index é um índice de ações domésticas de pequena capitalização que mede o desempenho das 2.000 menores empresas de capital aberto dos EUA no Russell 3000 Index.
O Russell 1000 Index é um índice ponderado por capitalização não gerenciado de ações domésticas de grande capitalização. Ele mede o desempenho das 1.000 maiores empresas norte-americanas de capital aberto no Russell 3000 Index.
Os índices Russell 2000 Value e Groweth consistem nas respectivas ações de valor e crescimento dentro do Russell 2000, conforme determinado pela Russell Investments.
O Russell 3000 Index é um índice de ações ponderado pela capitalização de mercado que acompanha o desempenho das 3.000 maiores ações listadas nos EUA, que representam cerca de 97% de todos os títulos incorporados nos EUA.
O Russell Top 50 Mega Cap Index é um índice ponderado pela capitalização de mercado das 50 maiores ações do amplo universo Russell 3000 de ações baseadas dos EUA.
O Nasdaq Composite Index é um índice ponderado por capitalização de mercado de mais de 3.700 ações listadas na Nasdaq.
O Centro de Pesquisa em Preços de Valores Mobiliários (CRSP) divide igualmente as empresas listadas na NYSE em 10 decis com base na capitalização de mercado. Decis 1-5 representam as maiores empresas de capital nacional e decis 6-10 representam as menores. O CRSP classifica todas as empresas de capital nacional listadas com base nessas faixas de capitalização de mercado. Para efeito de comparação, o CRSP 1-5 teria parâmetros de capitalização semelhantes aos do S&P 500 e o CRSP 6-10 teria parâmetros de capitalização semelhantes aos do Russell 2000.
QUAIS SÃO OS RISCOS?
O desempenho passado não é indicador nem garantia de resultados futuros. Observe que um investidor não pode investir diretamente em um índice. Os retornos de índice não gerenciado não refletem quaisquer taxas, despesas ou comissões de vendas.
Títulos de renda variável estão sujeitos a flutuação de preço e possível perda de principal. Títulos de renda fixa envolvem riscos de taxas de juros, crédito, inflação e investimento, além de possível perda de principal. Conforme as taxas de juros sobem, o valor dos títulos de renda fixa cai. Investimentos internacionais estão sujeitos a riscos especiais que incluem flutuações de câmbio, incertezas sociais, econômicas e políticas, que podem aumentar a volatilidade. Esses riscos são ainda maiores em mercados emergentes. Commodities e moedas contêm um risco assegurado que incluem condições de mercado, política, questões normativas e naturais e podem não ser adequados para todos os investidores.
Os títulos do Tesouro americano são obrigações de dívida direta emitidas e garantidas pela “fé e crédito integral” do governo dos EUA. O governo dos Estados Unidos garante o pagamento do valor principal e dos juros dos títulos do Tesouro dos Estados Unidos quando os títulos são mantidos até o vencimento. Ao contrário dos títulos do Tesouro dos EUA, os títulos de dívida emitidos por agências e instrumentos federais e investimentos relacionados podem ou não ser garantidos pela fé e crédito do governo dos Estados Unidos. Mesmo quando o governo dos Estados Unidos garante o pagamento do principal e dos juros dos títulos, essa garantia não se aplica a perdas resultantes de reduções no valor de mercado dos títulos.
Os dados e números citados neste artigo foram obtidos da Russell Investments, MSCI, Centro de Pesquisa em Preços de Valores Mobiliários (CRSP) e Reuters.