

PALESTRANTES

Chuck Royce
Presidente, Gestor de Portfólio

Francis Gannon
Co-Chefe de Investimentos
Diretor Administrativo
Vocês ficaram decepcionados com o fato de o Russell 2000 ter ficado atrás do Russell 1000 de grande capitalização no 1º trimestre de 2024?
Chuck Royce: De maneira alguma. Também acho que é importante enfatizar que geralmente não olhamos para os desempenhos trimestrais como sendo muito reveladores. É raro que um único trimestre ou qualquer outro período de curto prazo sinalize uma mudança duradoura sobre a direção ou liderança do mercado. Portanto, embora ainda seja prematuro chamar uma mudança decisiva em favor das ações de pequena capitalização, estamos bastante animados com o desempenho das ações de pequena capitalização nos últimos meses. Por exemplo: embora as ações de pequena capitalização tenham ficado atrás das de grande capitalização no primeiro trimestre, elas estiveram na frente das de grande capitalização da baixa de 27 de outubro até o final de março. O Russell 2000 teve um avanço de 30,7% nesse período, superando o Russell 1000, que subiu 28,9% no mesmo período.
Nesse contexto, por que você acha que as ações de pequena capitalização tiveram um desempenho inferior às de grande capitalização no primeiro trimestre?
Francis Gannon: O primeiro trimestre nos parece uma fase de consolidação bastante leve, na qual os investidores digeriram os grandes ganhos do final de 2023. Um movimento de alta nos 28-30% em cerca de praticamente dois meses é bastante raro, por isso não foi surpresa que muitos investidores tenham retirado seus ganhos - o que levou 2024 a um início lento que foi mais difícil para ações de pequena capitalização do que para suas irmãs maiores. O Russell 2000 ficou atrás do Russell 1000 em relação à máxima de 27 de dezembro até o final do 1º trimestre de 2024 - uma alta de 3,2% contra 10,0%. Contudo, nas últimas duas semanas de março as ações de pequena capitalização ultrapassaram as de grande capitalização. Esse tipo de disputa por posição é bastante comum quando a liderança de mercado muda. O resultado da nossa perspectiva como especialistas em ações de pequena capitalização é que a última fase viu as ações de pequena capitalização participarem de forma plena em um movimento robusto pela primeira vez em vários anos - algo que vemos como um sinal muito positivo.
Quando foi a última vez que o Russell 2000 chegou a um pico?
Francis Gannon: As ações de pequena capitalização ainda não atingiram uma nova máxima histórica desde seu pico mais recente em 08/11/21. Logo, já se passaram quase dois anos e meio, o que o torna o segundo período mais longo desde o início do índice em 1979 que o Russell 2000 passou sem atingir ou exceder um pico - e o último ocorreu durante a crise financeira de 2008-2009. Em 31/03/24, o Russell 2000 caiu -9,9% em relação ao pico de novembro de 2021. Enquanto isso, os índices de grande capitalização continuaram a atingir novas máximas em março de 2024. Claro, essa é uma das razões pelas quais estamos otimistas no longo prazo. Mesmo levando em conta a força dos últimos cinco meses de desempenho, as ações de pequena capitalização ainda têm margem para crescer, ao nosso ver.
O Russell 2000 passou por um alto nível de concentração em seu retorno no primeiro trimestre?
Francis Gannon: Sim. Houve muita volatilidade dentro das ações de pequena capitalização nos últimos 15 meses, com um nível de concentração acima do normal até agora em 2024, quando 12 ações representaram 100% do retorno do primeiro trimestre do Russell 2000. A maior parte disso veio de apenas duas ações: A Super Micro Computer subiu 255%, enquanto a MicroStrategy subiu 170%. Juntos, o par representou 38% do retorno do Russell 2000 no 1º trimestre de 2024. Ao contrário das empresas de grande capitalização, no entanto, as de pequena capitalização superam o benchmark quando se reequilibram a cada ano em maio - o que praticamente cuida de quaisquer problemas de concentração dentro do Russell 2000. Estamos muito mais focados no potencial de ampliação dos retornos de ações de pequena capitalização nos próximos meses.
Vocês ficaram surpresos pelo Russell 2000 Value Index ter ficado atrás do Russell 2000 Growth Index no 1º trimestre de 2024?
Chuck Royce: A vantagem relativa do crescimento das ações de pequena capitalização não foi uma grande surpresa para nós. Esperamos que os estágios iniciais de um forte rali sejam liderados pelas ações de crescimento, o que é em grande parte consistente com o histórico de movimentos de alta das ações de pequena capitalização. Além disso, muitas ações de crescimento de pequena capitalização caíram bastante em 2023, então houve muitas barganhas interessantes nesse espaço para os investidores comprarem.
Francis Gannon: Acreditamos que a história mais interessante é o quão competitivo as ações de valor de pequena capitalização têm sido desde as baixas de outubro. De 27/10/23 a 31/03/24, o Russell 2000 Value ganhou 28,2%, enquanto o Russell 2000 Growth subiu 33,4%. Além disso, os bancos representaram cerca de 17% do Russell 2000 Value no primeiro trimestre - e a indústria teve um retorno significativamente diferente dos resultados do índice de ações de valor de pequena capitalização nesse período, principalmente devido a novos temores de falências bancárias impulsionadas pelos problemas recentes do New York Community Bank. Assim, enquanto o Russell 2000 Value subiu 2,9% no 1º trimestre de 2024, contra um ganho de 7,6% para as ações de crescimento de pequena capitalização, quando excluímos os bancos, o retorno do primeiro trimestre para o índice de ações de valor de pequena capitalização melhorou para 4,9%.
O que você acredita que precisa acontecer para que as ações de pequena capitalização retomem a liderança do mercado?
Chuck Royce: Eu quero sugerir - com confiança cautelosa - que a fase já começou. E eu não acredito que vai demorar muito para o rali de ações de pequena capitalização ganhar mais fôlego. A economia americana permanece resiliente - muito mais do que muitos esperavam - e uma economia vibrante historicamente favoreceu as ações de pequena capitalização. Já passamos por recessões nos setores de moradia e na manufatura - ambos estão começando a se recuperar. Se os consumidores continuarem a gastar e/ou a economia da China continuar a se recuperar, é provável que a economia americana continue crescendo.
Que outros fatores inspiram sua confiança nas perspectivas de longo prazo das ações de pequena capitalização?
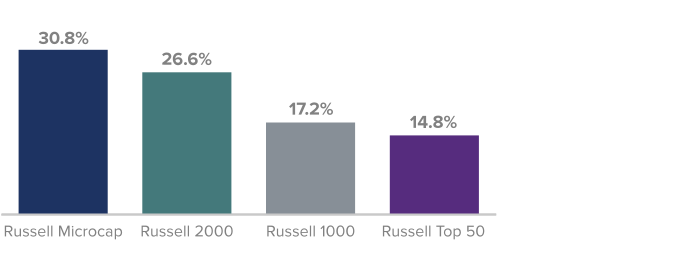
Francis Gannon: Acredito que o grau comparativamente baixo de consolidação que mencionamos anteriormente foi um sinal positivo. O ritmo dos retornos diminuiu, mas o rali não parou. De igual importância, começamos a ver correções nos preços das ações de alguns dos nomes das ‘Magníficas 7’ compostas por Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia e Tesla. Na verdade, foi especialmente interessante ver as empresas de mega capitalização ficarem atrás em 27/10/23 a 27/12/23. Durante esse período de cerca de dois meses, o Russell Microcap subiu 30,8%, o Russell 2000 ganhou 26,6%, enquanto o Russell 1000 subiu 17,2% e o Russell Top 50 registrou alta de 14,8%. Essa foi uma reversão das tendências no desempenho do índice que vimos nos últimos anos - e esse mesmo padrão se repetiu nas últimas duas semanas de março. Portanto, embora não queiramos aproveitar muito os movimentos de curto prazo, certamente foi animador ver isso.
Gráfico 1: O começo de algo pequeno?
Retornos do Russell de 27/10/23 a 27/12/23
Fonte: Russell Investments. O desempenho passado não é indicador nem garantia de resultados futuros.
Isso é consistente com o que você está ouvindo das empresas?
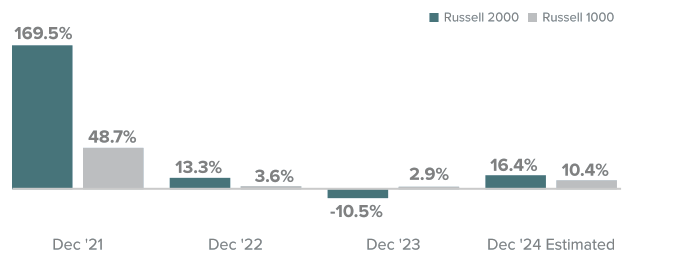
Chuck Royce: Ao analisar empresas, revisamos dados de cerca de três anos. Quando conversamos com as equipes de gestão, sempre perguntamos quais são os planos de longo prazo, especificamente sobre o crescimento de receitas e lucros, inovação e eficiência. Um de nossos mantras sempre foi que a psicologia impulsiona o mercado no curto prazo, mas os ganhos o impulsionam no longo prazo. Muito do que temos ouvido tem sido positivo - embora sempre com uma dose esperada de cautela. Isso se encaixa na pesquisa que vimos e publicamos - que mostra mais aceleração de ganhos para empresas de pequena capitalização do que para as de grande capitalização até o final de 2024.
Gráfico 2: Espera-se que o crescimento estimado dos lucros das ações de pequena capitalização seja maior em 2024 do que o das de grande capitalização
Crescimento do LPA de 1 ano em 31/03/24
Fonte: FactSet. O lucro por ação (LPA) é calculado como o lucro de uma empresa dividido pelas ações em circulação de suas ações ordinárias. As estimativas de crescimento de LPA são as estimativas médias pré-calculadas da taxa de crescimento de EPS de longo prazo pelos analistas de corretagem. O crescimento a longo prazo (LTG) é o crescimento anual do EPS que a empresa pode sustentar nos próximos 3 ou 5 anos. Ambas as estimativas são a média daquelas fornecidas por analistas que trabalham para corretoras que fornecem cobertura de pesquisa sobre cada título individual, conforme relatado pela FactSet. Estão excluídos todos os títulos não representativos de capital, empresas de investimento e empresas sem cobertura de analista de corretagem. O desempenho passado não é garantia de resultados futuros.
Como você avaliaria os valuations de ações de pequena capitalização tanto em termos absolutos quanto em relação às de grande capitalização?
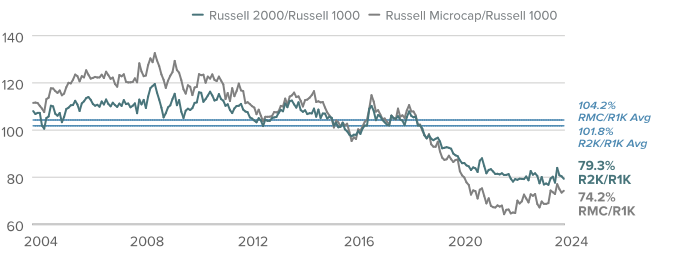
Francis Gannon: No final de março, o Russell 2000 tinha um valuation muito mais interessante do que o Russell 1000, com base em nossa métrica de valuation de índice preferida de valor da empresa para lucro antes de juros e impostos - ou EV/EBIT. As ações de valor de pequena capitalização também eram vendidas a um valuation média mais baixo do que as de crescimento de pequena capitalização no final do primeiro trimestre, conforme medido pelo EV/EBIT. Além disso, as ações de microcapitalização com EBIT positivo - cerca de metade das empresas do Russell Microcap ao final do 1º trimestre de 2024 - também tinham valuation interessante em relação às de grande capitalização com base no EV/EBIT. (Em comparação, 67% das empresas no Russell 2000 tinham EBIT positivo e mais de 90% no Russell 1000 tinham EBIT positivo em 31/03/24.)
Gráfico 3: Os valuations relativos para ações de pequena e micro-capitalização em comparação com de grande capitalização estão perto das suas mínimas de 20 anos
EV/EBIT¹ médio dos últimos doze meses (LTM) do Russell 2000 e Russell Microcap x Russell 1000 (excluindo empresas com EBIT negativo), 31/03/04 a 31/03/24
Fonte: Russell Investments. O desempenho passado não é indicador nem garantia de resultados futuros.
Qual é a sua perspectiva para a gestão ativa de ações de pequena capitalização?
Chuck Royce: Estamos otimistas ao olharmos para os próximos anos. Acreditamos que, conforme a economia americana recebe cada vez mais os benefícios tangíveis decorrentes do reshoring, da Lei CHIPS e de vários projetos de infraestrutura, as vantagens fluirão para muitas empresas de pequena capitalização - que devem desempenhar um papel importante na aceleração dos lucros que comentamos. Enxergamos isso como uma vantagem distinta para gestores ativos de ações de pequena capitalização que se concentram em empresas lucrativas e outras medidas fundamentais de força financeira e operacional.
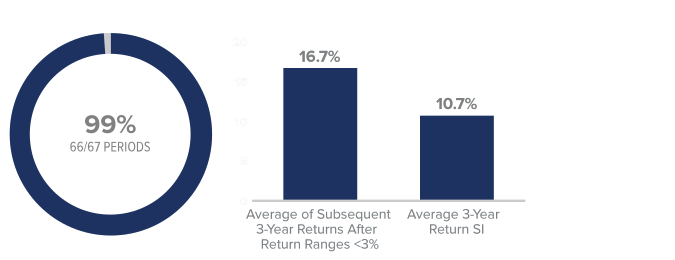
Francis Gannon: Há um fenômeno histórico que também nos traz confiança. No final de março, o retorno total anual médio de 3 anos do Russell 2000 era de -0,1%. Quando o índice de pequena capitalização teve retornos baixos ou negativos em períodos de 3 anos anualizados anteriores, os retornos anualizados dos 3 anos subsequentes foram positivos 99% do tempo - em 66 de 67 períodos. Eles tiveram uma média de 16,7%, superando o retorno médio anualizado de 3 anos do Russell 2000, de 10,7%. Portanto, com valuations, ganhos e fundamentos favorecendo determinadas ações de pequena capitalização, estamos confiantes nas perspectivas de longo prazo para uma gestão ativa e consciente de risco para ações de pequena capitalização no futuro.
Gráfico 4: 99% das vezes, retornos positivos de 3 anos ocorreram após mercados de baixo retorno
Desempenho médio anualizado subsequente de 3 anos para o Russell 2000 após intervalos de retorno anualizado de 3 anos inferiores a 3%, 31/12/81-31/03/24
Fonte: Russell Investments. O desempenho passado não é indicador nem garantia de resultados futuros. Em 31/03/24, a média das faixas de retorno de 3 anos subsequentes abaixo de 3% tinha 67 períodos, o retorno médio de 3 anos desde o início tinha 508 períodos.
Definições
O Russell 1000 Index é um índice ponderado por capitalização não gerenciado de ações domésticas de grande capitalização. Ele mede o desempenho das 1.000 maiores empresas norte-americanas de capital aberto no Russell 3000.
O Russell 2000 Index é um índice de ações domésticas de pequena capitalização que mede o desempenho das 2.000 menores empresas de capital aberto dos EUA no Russell 3000 Index.
Os índices Russell 2000 Value e Groweth consistem nas respectivas ações de de valor e crescimento dentro do Russell 2000, conforme determinado pela Russell Investments.
O valor da firma (EV) refere-se ao valor total de uma empresa depois de levar em conta os detentores de dívida e patrimônio.
O múltiplo EV/EBIT é a razão entre o valor patrimonial (EV) e o lucro antes de juros e impostos (EBIT).
Dados das Magníficas 7 referem-se ao seguinte conjunto de ações: Microsoft (MSFT), Amazon (AMZN), Meta (META), Apple (AAPL), Alphabet (GOOGL, a empresa detentora do Google), Nvidia (NVDA) e Tesla (TSLA). Não há garantia de que qualquer estimativa, previsão ou projeção se realizará.
A Lei CHIPS e Ciência (Lei CHIPS) é uma lei federal americana promulgada pelo 117º Congresso dos Estados Unidos e sancionada pelo presidente dos EUA, Joe Biden, em 9 de agosto de 2022. A lei prevê cerca de US$ 280 bilhões em novos financiamentos para impulsionar a pesquisa e a fabricação domésticas de semicondutores nos Estados Unidos.
QUAIS SÃO OS RISCOS?
Todos os investimentos envolvem riscos, incluindo possível perda do capital. O desempenho passado não é indicador nem garantia de resultados futuros. Observe que um investidor não pode investir diretamente em um índice. Os retornos de índice não gerenciado não refletem quaisquer taxas, despesas ou comissões de vendas.
Títulos de renda variável estão sujeitos a flutuação de preço e possível perda de principal.
As ações de pequena e média capitalização envolvem maiores riscos e volatilidade do que aquelas de grande capitalização.
Títulos de renda fixa envolvem riscos de taxas de juros, crédito, inflação e investimento, além de possível perda de capital. Conforme as taxas de juros sobem, o valor dos títulos de renda fixa cai.
Investimentos internacionais estão sujeitos a riscos especiais que incluem flutuações de câmbio, incertezas sociais, econômicas e políticas, que podem aumentar a volatilidade. Esses riscos são ainda maiores nos mercados emergentes.
Commodities e moedas contêm um risco assegurado que incluem condições de mercado, política, questões normativas e naturais e podem não ser adequados para todos os investidores.
Os títulos do Tesouro americano são obrigações de dívida direta emitidas e garantidas pela “fé e crédito integral” do governo dos EUA. O governo dos Estados Unidos garante o pagamento do valor principal e dos juros dos títulos do Tesouro americano quando os títulos são mantidos até o vencimento. Ao contrário dos títulos do Tesouro americano, os títulos de dívida emitidos por agências e instrumentos federais e investimentos relacionados podem ou não ser garantidos pela fé e crédito do governo dos Estados Unidos. Mesmo quando o governo dos Estados Unidos garante o pagamento do principal e dos juros dos títulos, essa garantia não se aplica a perdas resultantes de reduções no valor de mercado dos títulos.
Quaisquer empresas e/ou estudos de caso citados neste documento são utilizados apenas para fins ilustrativos; qualquer investimento pode ou não ser atualmente mantido por qualquer portfólio assessorado pela Franklin Templeton. As informações fornecidas não são uma recomendação ou conselho de investimento individual para qualquer título, estratégia ou produto de investimento em particular, nem uma indicação da intenção de negociação de qualquer portfólio administrado pela Franklin Templeton. Performance passada não é garantia de resultados futuros.
Os dados e números citados neste artigo foram obtidos da Russell Investments, Bloomberg e Reuters.