

PALESTRANTES

Francis Gannon
Diretor e Co-Chefe de Investimentos,
Diretor Administrativo
Devido ao foco constante de curto prazo dos mercados atualmente, pode ser desafiador antecipar como será o ambiente econômico e de mercado daqui a três a cinco anos, quando é provável que haja um crescimento novamente. Acreditamos que o ambiente de pequena capitalização está repleto de oportunidades, com o que consideramos valuations atraentes em muitos casos.”
Oficialmente falando, a economia dos EUA não está em recessão, mas dificilmente passa um dia sem que seja mencionada a palavra “recessão”. A maioria dos economistas está prevendo uma recessão, as equipes de gerenciamento corporativo estão se preparando para uma, e até mesmo as atas da reunião do Comitê Federal de Mercado Aberto do Federal Reserve (Fed) dos EUA em março incluíram uma projeção de que a economia dos EUA entrará em recessão ainda este ano. Na verdade, o medo de uma recessão iminente foi descartado por mais de 18 meses. As razões são inúmeras, seja a inversão da curva de rendimentos, a velocidade sem precedentes com que o Fed tem aumentado as taxas ou a contínua incerteza geopolítica. Nestes dias de incerteza, raramente se discute a maneira como uma recuperação ocorreria e qual seria a melhor posição para os investidores.
Do nosso ponto de vista, a possibilidade de uma recessão parece ter aumentado recentemente e foi amplamente divulgada, com alguns observadores prevendo uma pelo menos no ano passado. Acreditamos que esses avisos de destruição generalizada da demanda deram às empresas bem administradas um amplo tempo de preparação, ao mesmo tempo em que permitiram que a maior parte das notícias econômicas negativas fossem precificadas para selecionar pequenas capitalizações. No final de abril, o estoque médio no Índice Russell 2000 caiu -35,3% em relação à alta de 52 semanas até o final de abril.1 Embora o catalisador para uma recuperação não esteja claro agora, é provável que surja um, e achamos que os investidores devem começar a se posicionar de acordo. Relacionado a isso está o fato de que os padrões de desempenho históricos das ações de pequena capitalização mostram que períodos de retorno de prazo mais longo abaixo da média foram seguidos por períodos de retorno de prazo mais longo acima da média.
Quando os retornos anualizados de cinco anos para pequenas capitalizações são de 5% ou menos, como estão no momento em este artigo foi escrito, a história mostra que os retornos anualizados de três anos subsequentes foram positivos 100% do tempo, isto é, em todos os 84 retornos de três anos períodos anualizados de um ano, e uma média de 17,7%, bem acima do retorno médio mensal de três anos de 9,8% desde o início do Russell 2000 em 31/12/78.
O índice de ações de pequena capitalização também desfrutou de retornos positivos anualizados de cinco anos em 100% do tempo, ou seja, em todos os 81 períodos de cinco anos, após períodos de cinco anos com retornos anualizados de 5% ou menos. Na verdade, o Russell 2000 obteve em média um impressionante retorno de cinco anos de 14,9%, bem acima de seu retorno mensal de cinco anos desde o início de 9,6%. Nesse contexto, vale a pena notar que o retorno médio anualizado de cinco anos para o Russell 2000 foi de 3,2% em 5/9/23 e de 4,7% nos cinco anos encerrados em 31/3/23.
Desempenho médio anualizado subsequente de 3 e 5 anos para o Russell 2000 após faixas de retorno anualizado de 5 anos inferiores a 5%
De 31/12/83 a 30/4/23
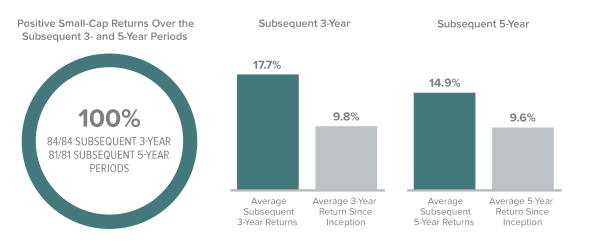
Fonte: Russell Investments. Os índices não são administrados e não é possível investir diretamente neles. Eles não incluem taxas, despesas ou encargos de vendas. O desempenho passado não é indicador nem garantia de resultados futuros.
Devido ao foco constante de curto prazo dos mercados atualmente, pode ser desafiador antecipar como será o ambiente econômico e de mercado daqui a três a cinco anos, quando é provável que haja um crescimento novamente. Acreditamos que o ambiente de pequena capitalização está repleto de oportunidades, com o que consideramos valuations atraentes em muitos casos. Portanto, embora a visão de curto prazo permaneça nebulosa e a recessão continue sendo uma possibilidade, sua duração e gravidade são desconhecidas. Além disso, o mercado de pequena capitalização parece ter desconsiderado amplamente esse resultado. Também sabemos que qualquer recessão, como qualquer mercado em baixa, é finita e provavelmente será sucedida por uma recuperação. Embora o catalisador de uma recuperação seja igualmente desconhecido, continuamos a usar pacientemente esse mercado volátil para posicionar nossos portfólios para a recuperação que sem dúvida chegará.
Nota de encerramento
- Fonte: Russell Investments. Os índices não são administrados e não é possível investir diretamente neles. Eles não incluem taxas, despesas ou encargos de vendas. O desempenho passado não é indicador nem garantia de resultados futuros.
Definições
O Russell 2000 Index é um índice de ações domésticas de pequena capitalização que mede o desempenho das 2.000 menores empresas de capital aberto dos EUA no Russell 3000 Index.
O Russell 3000 Index é um índice de ações ponderado pela capitalização de mercado que acompanha o desempenho das 3.000 maiores ações listadas nos EUA, que representam cerca de 97% de todos os títulos incorporados nos EUA.
QUAIS SÃO OS RISCOS?
O desempenho passado não é indicador nem garantia de resultados futuros. Observe que um investidor não pode investir diretamente em um índice. Os retornos de índice não gerenciado não refletem quaisquer taxas, despesas ou comissões de vendas.
Títulos de renda variável estão sujeitos a flutuação de preço e possível perda de principal. Títulos de renda fixa envolvem riscos de taxas de juros, crédito, inflação e investimento, além de possível perda de principal. Conforme as taxas de juros sobem, o valor dos títulos de renda fixa cai. Investimentos internacionais estão sujeitos a riscos especiais que incluem flutuações de câmbio, incertezas sociais, econômicas e políticas, que podem aumentar a volatilidade. Esses riscos são ainda maiores em mercados emergentes. Commodities e moedas contêm um risco assegurado que incluem condições de mercado, política, questões normativas e naturais e podem não ser adequados para todos os investidores.
Os títulos do Tesouro americano são obrigações de dívida direta emitidas e garantidas pela “fé e crédito integral” do governo dos EUA. O governo dos Estados Unidos garante o pagamento do valor principal e dos juros dos títulos do Tesouro dos Estados Unidos quando os títulos são mantidos até o vencimento. Ao contrário dos títulos do Tesouro dos EUA, os títulos de dívida emitidos por agências e instrumentos federais e investimentos relacionados podem ou não ser garantidos pela fé e crédito do governo dos Estados Unidos. Mesmo quando o governo dos Estados Unidos garante o pagamento do principal e dos juros dos títulos, essa garantia não se aplica a perdas resultantes de reduções no valor de mercado dos títulos.
Os dados e números citados neste artigo foram obtidos da Russell Investments, MSCI, Centro de Pesquisa em Preços de Valores Mobiliários (CRSP) e Reuters.