

PALESTRANTES

Francis Gannon
Diretor e Co-Chefe de Investimentos,
Diretor Administrativo
Um pequeno ganho mascara um trimestre de extremos para ações de pequena capitalização
O Russell 2000 Index subiu 2,7% no 1° trimestre de 2023, um pequeno ganho que mascarou alguns extremos que valem a pena ser comentadas. As ações de pequena capitalização avançaram 13,7% no acumulado do ano até 23/02, antes da continuação do momento hawkish do Fed e do ressurgimento dos temores de recessão combinados para reduzir os preços das ações. Essas perdas foram então exacerbadas pelas falhas do Silicon Valley e do Signature Bank, juntamente com as preocupações relacionadas com a frágil condição do First Republic Bank e do Credit Suisse. Os investidores estavam preocupados, por motivos compreensíveis, que o setor bancário pudesse estar enfrentando o tipo de contágio que ameaçava a estabilidade da economia global e dos mercados financeiros em 2008. (Suas ponderações consideráveis nos bancos regionais pressionaram os retornos trimestrais para os índices Russell 2000 e Russell 2000 Value.)
Um trimestre oscilante para ações
Valores diários do Russell 2000 31/12/22-31/03/23 (percentual)
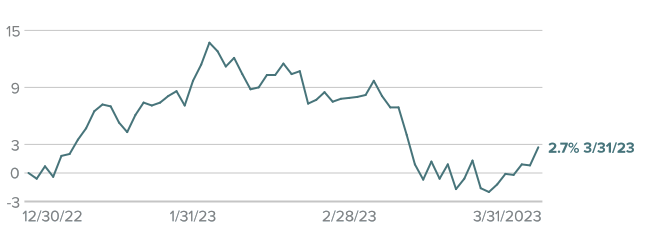
Fonte: Russell Investments. O desempenho passado não é indicador nem garantia de resultados futuros.
É claro que esses movimentos abrangentes estão se tornando uma espécie de norma para o Russell 2000: em cinco dos últimos seis trimestres, o índice viu um aumento de pelo menos 10% e um declínio de pelo menos 10% dentro do trimestre, enquanto nos últimos seis trimestres consecutivos as ações de pequena capitalização viram um avanço ou uma perda de pelo menos 10%.
Com os rendimentos do Tesouro se comportando com o tipo de alta volatilidade que estamos acostumados a ver em ações especulativas, talvez não fosse surpreendente que os investidores voltassem à - percebida em nossa visão - segurança de ações de mega capitalização, como Meta Platforms, Apple, Microsoft e Alphabet, todas as quais se recuperaram até o final de março. O desfeche final foi que as ações de pequena capitalização ficaram atrás de seus pares maiores e mais orientados para o crescimento no trimestre, com o Russell 1000 Index subindo 7,5%, o Russell Top 50 Mega Cap Index subindo 12,9% e o Nasdaq Composite 17,0%.
A dinâmica fora dos EUA foi semelhante na medida em que as ações de grande capitalização ultrapassaram as de pequena capitalização, mas o spread foi consideravelmente menor. O MSCI ACWI ex usa Small-Cap Index avançou 4,7% no 1° trimestre de 2023 enquanto o MSCI ACWI ex usa Large Cap Index subiu 7,0%. A ausência de ações de tecnologia de mega capitalização no último índice e ações bancárias regionais menores no primeiro provavelmente teve um impacto sobre os respectivos retornos para cada índice.
Uma pausa para ações de valor de pequena capitalização
Após uma trajetória estável de desempenho superior ao de seu irmão de crescimento nos últimos oito trimestres, o Russell 2000 Value Index ficou em segundo plano no 1° trimestre de 2023, uma queda de -0,7% em relação a um ganho de 6,1% para o Russell 2000 Growth Index. Isso levou o índice de ações de valor de pequena capitalização a perder, pelo menos por enquanto, certas vantagens de longo prazo. Enquanto o Russell 2000 Value superou o Russell 2000 Growth nos períodos de três e cinco anos encerrados em 31/03/23, ele ficou atrás nas ações de crescimento de pequena capitalização para os períodos de um e 10 anos encerrados em 31/03/23.
No entanto, gostaríamos de lembrar, e até avisar, os investidores que o pivô na política do Fed da época de taxas de juros zero (ou quase zero) e dinheiro fácil para um de aumentos de taxas e aperto quantitativo, tanto no cenário da inflação persistente, significa um cenário de investimento radicalmente alterado. Acreditamos que as ações que tiveram melhor desempenho sob o regime da década anterior de taxas de juros zero, inflação baixa e baixo crescimento nominal provavelmente não continuarão na dianteira, independentemente da direção que a economia dos EUA acabe tomando. Por outro lado, as áreas do mercado de ações que ficaram para trás durante esse longo período provavelmente, na nossa opinião, capturarão a liderança de longo prazo.
O estado das ações de pequena capitalização
As ações de pequena capitalização permaneceram em um mercado em baixa no final do 1° trimestre de 2023, com queda de -24,7% em relação ao seu pico mais recente em 11/8/21 a 3/31/23. E muitas ações sofreram perdas ainda mais acentuadas no último ano. A ação média no Russell 2000 caiu -35,2% de suas respectivas máximas de 52 semanas até o final de março de 2023.
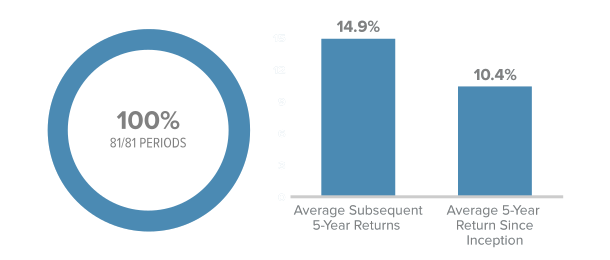
Além disso, o retorno médio anualizado de cinco anos para o Russell 2000 foi de 4,7% em 31/03/23, significativamente inferior ao seu retorno médio anualizado mensal de cinco anos de 10,4% desde o início (31/12/78). E embora seu retorno médio anualizado de três anos de 17,5% parecesse muito melhor, acreditamos que, neste caso, as aparências podem estar enganando: o período de três anos encerrado em 31/03/23 começou quando o mercado estava sacudindo seu fundo impulsionado pela COVID em 18/03/20. Para comparação, o retorno anualizado para o Russell 2000 de 20/02/20 - pouco antes do início do efeito destrutivo da pandemia no mercado - foi de 2,8% até 31/03/23.
Acreditamos que isso é especialmente relevante agora porque os períodos de baixo retorno para ações de pequena capitalização geralmente foram seguidos por períodos de desempenho acima da média. Na verdade, o Russell 2000 desfrutou de retornos anuais positivos de cinco anos 100% do tempo - ou seja, em cada um de seus 81 períodos de cinco anos - e uma impressionante média de 14,9% após períodos de cinco anos com retornos anualizados de no máximo 5%.
100% do tempo, retornos positivos de 5 anos aconteceram depois de um mercado de baixos retornos
Desempenho médio anualizado subsequente de 5 anos para o Russell 2000 após ranges de retorno anualizado de 5 anos de menos de 5% de 31/12/83 a 31/03/23
Fonte: Russell Investments. O desempenho passado não é indicador nem garantia de resultados futuros.
Mais motivos para sorrir
No final de 2022, oferecemos uma perspectiva otimista de longo prazo, especificamente para valor, cíclico e alta qualidade (que definimos principalmente como empresas com alto retorno sobre o capital investido). Nossa visão geral não mudou. O mercado continua em uma espécie de padrão de espera, com retornos baixos ou negativos no corolário compreensível até um período anormalmente incerto. A inflação caiu, mas ainda está persistente, e o Fed está comprometido em combatê-la. A probabilidade de uma recessão parece ter crescido e certamente foi bem antecipada, com certos analistas prometendo uma pelo menos no ano passado. Acreditamos que esses avisos de destruição generalizada da demanda deram às empresas bem administradas amplo tempo de preparação, ao mesmo tempo em que permitiram que a maior parte das notícias econômicas negativas fosse precificada para selecionar ações de pequena capitalização.
Dessa forma, corremos o risco de repetir um ponto que expressamos em janeiro deste ano: Desde o final da Segunda Guerra Mundial, a maioria dos anos de baixa para as ações de pequena capitalização foram seguidos por um desempenho positivo. Antes de 2022, houve 24 anos em que as ações de pequena capitalização tiveram um retorno negativo no ano civil (usando o Centro de Pesquisa em Preços de Valores Mobiliários (“CRSP”) 6-10 como nosso procurador de ações de pequena capitalização de longo prazo). Em 19 dos anos subsequentes, o que equivale a 79% do tempo, as ações de pequena capitalização tiveram um retorno positivo no ano seguinte. Talvez ainda mais notável tenha sido que o retorno médio para os anos positivos que se seguiram a um negativo foi de 25,9%, um resultado bem melhor do que o retorno médio de 10% para os anos civis que se seguiram a um retorno positivo de pequena capitalização.
Assim, enquanto a visão de curto prazo permanece tão nublada quanto qualquer outra que possamos lembrar, e a recessão é uma possibilidade, sua duração e gravidade são desconhecidas. O que sabemos é que qualquer recessão, como qualquer mercado de baixa, é finita e será, com todas as probabilidades, seguida por uma recuperação. A história também mostra que as ações de pequena capitalização provavelmente começarão a subir antes que muitos de nós saibam com certeza que a economia começou a crescer novamente.
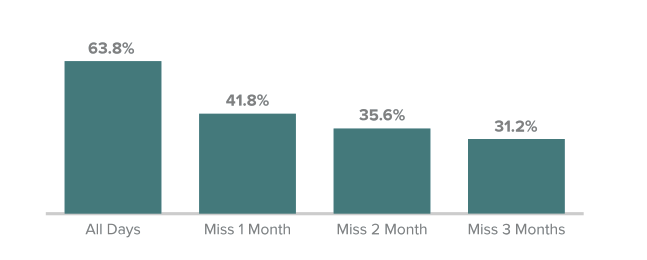
Por fim, os mercados de baixa sempre desafiam os investidores a permanecerem no mercado conforme os preços caem. Outra lição crítica da história é que a recuperação subsequente do mercado é mais aproveitada por aqueles com paciência e disciplina para permanecer no mercado. Períodos como os últimos 12-18 meses testaram dolorosamente a tolerância de todos os investidores. Mas mais de 50 anos de gerenciamento de portfólio nos ensinaram que estes são muitas vezes os momentos mais gratificantes para ser investido em algumas ações de pequena capitalização no o longo prazo.
Ficar de fora do estágio inicial do rally custou caro
Retornos médios para o Russell 2000 durante os primeiros 12 meses de uma recuperação, dependendo do ponto de entrada de 31/12/78 a 31/03/23
Fonte: Russell Investments. O desempenho passado não é indicador nem garantia de resultados futuros.
Definições
O Russell 2000 Index é um índice de ações domésticas de pequena capitalização que mede o desempenho das 2.000 menores empresas de capital aberto dos EUA no Russell 3000 Index.
O Russell 1000 Index é um índice ponderado por capitalização não gerenciado de ações domésticas de grande capitalização. Ele mede o desempenho das 1.000 maiores empresas norte-americanas de capital aberto no Russell 3000 Index.
Os índices Russell 2000 Value e Groweth consistem nas respectivas ações de valor e crescimento dentro do Russell 2000, conforme determinado pela Russell Investments.
O Russell 3000 Index é um índice de ações ponderado pela capitalização de mercado que acompanha o desempenho das 3.000 maiores ações listadas nos EUA, que representam cerca de 97% de todos os títulos incorporados nos EUA.
O Russell Top 50 Mega Cap Index é um índice ponderado pela capitalização de mercado das 50 maiores ações do amplo universo Russell 3000 de ações baseadas dos EUA.
O MSCI ACWI ex USA Small-Cap Index é um índice ponderado por capitalização não gerenciado de ações globais de pequena capitalização, excluindo os Estados Unidos.
O MSCI ACWI ex USA Large-Cap Index é um índice ponderado por capitalização não gerenciado de ações globais de grande capitalização, excluindo os Estados Unidos.
O Nasdaq Composite Index é um índice ponderado por capitalização de mercado de mais de 3.700 ações listadas na Nasdaq.
O Centro de Pesquisa em Preços de Valores Mobiliários (CRSP) divide igualmente as empresas listadas na NYSE em 10 decis com base na capitalização de mercado. Decis 1-5 representam as maiores empresas de capital nacional e decis 6-10 representam as menores. O CRSP classifica todas as empresas de capital nacional listadas com base nessas faixas de capitalização de mercado. Para efeito de comparação, o CRSP 1-5 teria parâmetros de capitalização semelhantes aos do S&P 500 e o CRSP 6-10 teria parâmetros de capitalização semelhantes aos do Russell 2000.
QUAIS SÃO OS RISCOS?
O desempenho passado não é indicador nem garantia de resultados futuros. Observe que um investidor não pode investir diretamente em um índice. Os retornos de índice não gerenciado não refletem quaisquer taxas, despesas ou comissões de vendas.
Títulos de renda variável estão sujeitos a flutuação de preço e possível perda de principal. Títulos de renda fixa envolvem riscos de taxas de juros, crédito, inflação e investimento, além de possível perda de principal. Conforme as taxas de juros sobem, o valor dos títulos de renda fixa cai. Investimentos internacionais estão sujeitos a riscos especiais que incluem flutuações de câmbio, incertezas sociais, econômicas e políticas, que podem aumentar a volatilidade. Esses riscos são ainda maiores em mercados emergentes. Commodities e moedas contêm um risco assegurado que incluem condições de mercado, política, questões normativas e naturais e podem não ser adequados para todos os investidores.
Os títulos do Tesouro americano são obrigações de dívida direta emitidas e garantidas pela “fé e crédito integral” do governo dos EUA. O governo dos Estados Unidos garante o pagamento do valor principal e dos juros dos títulos do Tesouro dos Estados Unidos quando os títulos são mantidos até o vencimento. Ao contrário dos títulos do Tesouro dos EUA, os títulos de dívida emitidos por agências e instrumentos federais e investimentos relacionados podem ou não ser garantidos pela fé e crédito do governo dos Estados Unidos. Mesmo quando o governo dos Estados Unidos garante o pagamento do principal e dos juros dos títulos, essa garantia não se aplica a perdas resultantes de reduções no valor de mercado dos títulos.
Os dados e números citados neste artigo foram obtidos da Russell Investments, MSCI, Centro de Pesquisa em Preços de Valores Mobiliários (CRSP) e Reuters.